









全球农业设备市场深度解析:粮食安全驱动下的结构性增长
 0
 0
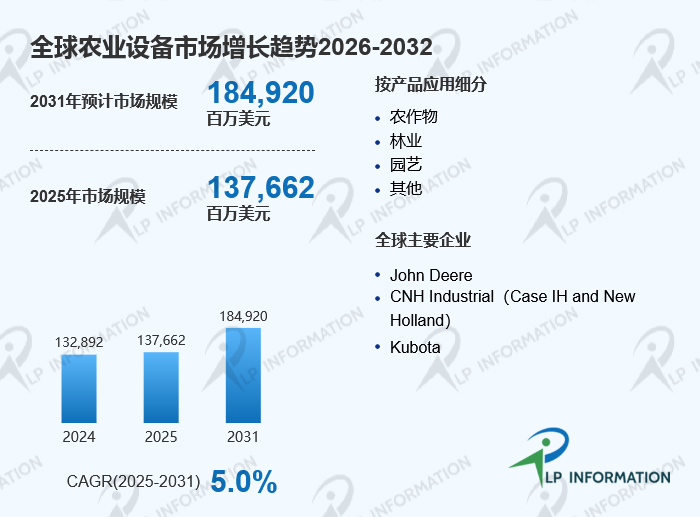
根据LP Information(路亿市场策略)提供的最新市场数据,2025年全球农业设备市场规模约为1376.62亿美元,预计2031年将达到1849.20亿美元,2025至2031年期间年复合增长率(CAGR)约为5.0%。2024年全球农业设备市场规模约为1328.92亿美元。本报告还将深入分析当前美国关税政策及各国的多样化应对措施,评估其对市场竞争结构、区域经济表现和供应链韧性的影响。
一、农业设备定义:现代农业生产的核心支撑
农业设备是指用于协助各类农业生产活动的机械设备,涵盖了从土地耕作、播种、施肥、灌溉、收割到后期加工等多个环节。LP Information(路亿市场策略)研究显示,主要产品类型包括拖拉机、收割机、喷洒设备、种植设备、牧草和饲料设备等。拖拉机作为农业设备的核心设备,广泛应用于耕地、运输和牵引等多种作业;收割机则用于高效地收获各种作物,减少人工劳动强度;喷洒设备用于精准施药和施肥,保障作物健康;种植设备确保种子的均匀播种,提高作物产量;牧草和饲料设备则服务于畜牧业,帮助收集和加工饲料。现代农业设备越来越多地融合GPS导航、AI识别、数据采集等先进技术,使农业作业更加精准和可控。
二、竞争态势:国际巨头主导,市场集中度较高
LP Information(路亿市场策略)分析显示,全球农业设备市场集中度较高,主要参与企业包括约翰迪尔(John Deere)、CNH Industrial(Case IH and New Holland)、久保田(Kubota)、爱科集团(AGCO)、克拉斯(Claas)等。LP Information(路亿市场策略)数据显示,前五大企业约占全球市场份额的50%。其中,约翰迪尔凭借完整产品体系和全球销售网络,占据市场领导地位;CNH Industrial通过双品牌策略在北美和欧洲市场保持强劲竞争力;久保田在中小马力段和亚洲水稻机械化领域占据主导地位。中国市场中,潍柴雷沃、江苏沃得农业、中国一拖等本土企业正加速追赶,通过性价比优势和渠道下沉抢占市场份额。未来,企业竞争将从单一设备销售转向智能农机、数据服务和全生命周期解决方案的综合能力竞争。
三、产品结构与需求场景:农作物种植占据主导地位
LP Information(路亿市场策略)调研显示,从产品类型来看,拖拉机在2025年占据农业设备市场约35.9%的份额,是最大的单一品类,其主导地位反映了拖拉机作为田间准备、播种、运输和作物护理的核心动力源角色。收割机细分市场预计将以6.0%的年复合增速领跑,受益于自动化设置、作物传感和谷物质量管理技术的广泛应用。从应用领域来看,农作物种植占据了全球农业设备应用市场的约73%,是绝对主导领域。无论是大田作物如水稻、小麦、玉米,还是经济作物如棉花、甘蔗、大豆,机械设备都能在耕作、种植、灌溉与收割过程中大幅提升效率与产量。林业方面,机械设备用于林地开垦、树木采伐、原木处理等环节。园艺领域则更偏向小型化和精细化设备。
四、区域布局与市场机会:亚太主导,北美增速领先
LP Information(路亿市场策略)区域分析表明,亚太地区是目前农业设备最大的消费市场,2025年约占全球市场收入的36.8%。中国和印度是核心驱动力,中国正推进智能农机、自动驾驶辅助系统及新能源设备,农业无人机应用已形成规模化运营;印度则受益于强劲的农业活动和持续机械化需求。LP Information(路亿市场策略)评估认为,北美市场预计将以7.2%的年复合增速成为增长最快的区域,尽管当前处于周期性低谷,但上一个十年采购的车队替换需求将驱动后期复苏。欧洲市场受可持续发展政策和精准农业投资推动保持重要地位。南美地区,巴西和阿根廷受益于大规模作物生产,但信贷条件收紧放缓了近期采购。非洲虽然机械化起步较晚,但在政府主导的农业现代化计划和粮食安全倡议推动下,长期需求将逐步释放。
五、产业链与价值分布:核心价值向智能化与服务化转移
LP Information(路亿市场策略)产业链研究显示,农业设备产业链主要包括上游零部件供应、中游整机制造以及下游经销与服务网络。上游主要涉及高强度钢材、铸铁、橡胶、塑料等原材料,以及微处理器、传感器、液压控制器和远程信息处理模块等核心部件,供应链韧性对芯片短缺和钢材价格波动高度敏感。中游整机制造环节资本密集,领先企业通过精益制造和全球产能布局降低关税影响。下游经销商网络是制造商与农户之间的关键界面,不仅承担销售职能,更是融资、预防性维护、紧急维修和配件供应的核心服务枢纽,经销商在关键播种和收获窗口期最小化机器停机的能力是建立品牌忠诚度的决定性因素。
六、监管环境:补贴政策与关税调整影响市场格局
LP Information(路亿市场策略)合规研究显示,各国农业设备政策环境正发生显著变化。中国2026年中央财政继续实施农机购置与应用补贴,重点支持高性能播种机、智能高速插秧机、大型智能高端联合收获机械等有助于粮油作物大面积单产提升的机具,实施方式为“自主购机、定额补贴、先购后补”。美国方面,2026年6月总统签署公告,将进口农业设备关税从25%降至15%,有效期至2027年底,以缓解农民成本压力。LP Information(路亿市场策略)提示,这些政策调整将直接影响跨国企业的供应链布局和定价策略,具备本地化生产能力和灵活供应链的企业将更具竞争优势。
七、进入壁垒:技术研发与渠道网络形成竞争门槛
LP Information(路亿市场策略)竞争力评估认为,农业设备行业具有较高进入壁垒。首先,企业需要掌握重型机械设计、液压系统、动力总成和智能控制等核心技术;其次,经销商网络和售后服务体系的建设需要长期投入,尤其是在关键农时季节的服务响应能力构成重要竞争壁垒;第三,全球市场的认证标准、排放法规和安全要求日趋严格,也提高了新进入者的门槛。LP Information(路亿市场策略)指出,对于希望进入海外市场的企业而言,需在模块化平台设计、本地化适配和融资服务能力方面建立差异化优势。
八、未来演进趋势:智能化与绿色化推动行业升级
LP Information(路亿市场策略)展望指出,未来农业设备市场将向智能化、高效化和绿色化方向发展。随着智慧农业建设推进,设备将更多结合传感器、物联网和AI算法,实现精准播种、变量施肥和自动驾驶作业。能源效率提升将成为行业核心方向,电动和混合动力拖拉机正在从概念走向商业化应用。同时,保护性耕作和精准施药技术的推广将推动少耕设备和智能喷洒系统的需求增长。LP Information(路亿市场策略)判断,具备系统集成能力、节能技术优势和数字化服务能力的企业,将在未来市场竞争中获得更大发展空间。