









全球入户端净水器市场深度解析:从饮水净化到全屋水质管理的价值跃迁
 0
 0
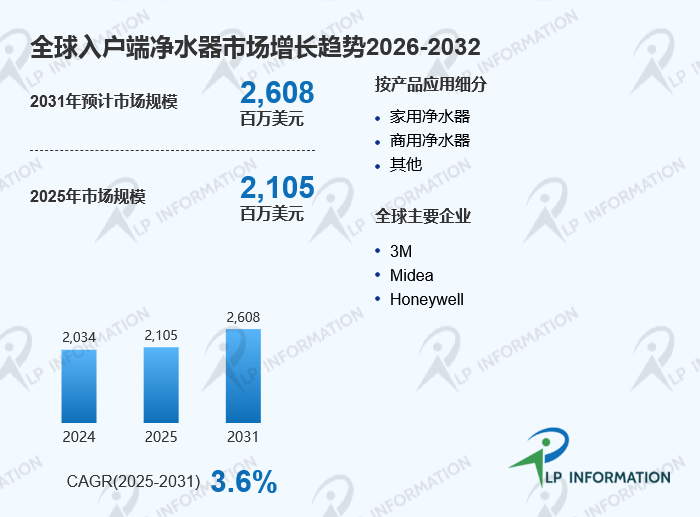
根据LP Information(路亿市场策略)提供的最新市场数据,2025年全球入户端净水器市场规模约为21.05亿美元,预计2031年将达到26.08亿美元,2025至2031年期间年复合增长率(CAGR)约为3.6%。2024年全球入户端净水器产量达900万台,平均售价为240美元/台。本报告还将深入分析当前美国关税政策及各国的多样化应对措施,评估其对市场竞争结构、区域经济表现和供应链韧性的影响。
一、入户端净水器定义:全屋水质管理的核心入口
入户端净水器是安装在建筑物总进水管处的一种整屋净水设备,主要用于在自来水进入家庭或建筑物内部用水系统之前,进行初步或全面净化处理。LP Information(路亿市场策略)研究显示,其作用是对进入整个住宅或商业建筑的所有水源(包括厨房、卫生间、洗衣、沐浴等)进行统一过滤,保障全屋用水的水质安全与洁净。相较于传统的末端净水器(POU),POE净水器安装在建筑物总进水管道处,负责对整栋住宅或商业场所的所有用水进行统一预处理,不局限于饮用水净化,而是覆盖厨房、卫浴、洗衣、花洒、热水器等所有出水点,提供“全屋净水”解决方案。该类设备通过多级过滤系统,能有效去除水中泥沙、铁锈、余氯、异味、水垢以及部分有害化学物质,同时起到延长涉水电器寿命、减少皮肤过敏和洗衣损耗的作用,成为现代家庭水质管理的重要组成部分。
二、竞争态势:国际品牌与本土力量同台竞技
LP Information(路亿市场策略)分析显示,全球入户端净水器市场竞争格局呈现多元化特征,主要参与企业包括3M、Midea、Honeywell、Whirlpool、泉来、Culligan、荣事达、汉斯顿、Pentair、Yuki、Eureka Forbes、AO Smith、Kent RO System、Watts、Philips、海尔、Angel、Ozner、Karofi、Paragon Water Systems、Livpure等。其中,3M、Honeywell、Pentair等国际品牌凭借技术积累和品牌认知在北美和欧洲市场占据重要位置;Midea、海尔、泉来等中国本土企业则依托渠道优势和性价比策略,在亚太市场快速崛起。LP Information(路亿市场策略)观察发现,印度市场呈现独特的竞争生态,Eureka Forbes等本土品牌建立了广泛的服务网络和经销体系,其安装基础和服务能力构成重要的竞争壁垒。未来,企业竞争将从单一设备销售转向“设备+滤芯+服务”的全生命周期模式转型。
三、产品结构与需求场景:住宅应用主导,商用领域加速渗透
LP Information(路亿市场策略)调研显示,从产品类型来看,入户端净水器主要分为活性炭、反渗透、紫外线及其他技术类型。活性炭和反渗透技术是目前市场主流,反渗透凭借高脱盐率在高硬度水质地区应用广泛。从应用领域来看,住宅用是入户端净水器的核心市场,LP Information(路亿市场策略)数据显示其占据了全球需求的绝大部分份额。商用领域同样具有较大潜力,办公楼、酒店、医院、学校等场所对全屋用水品质的要求持续提升。LP Information(路亿市场策略)观察发现,在印度等新兴市场,入户端过滤器正在高端住宅、别墅、封闭社区和小型商业建筑中获得越来越多的关注,以满足全屋水处理的需求。随着全球水污染问题加剧与人们生活品质不断提升,消费者对全屋净水的需求日益增长,POE净水器正从“高端小众”逐步向“大众家庭必备”转型。
四、区域布局与市场机会:欧美成熟,亚太增长迅猛
LP Information(路亿市场策略)区域分析表明,北美与欧洲是POE净水器应用较早且相对成熟的市场。特别是在欧美国家中,高硬度水质广泛存在,水垢问题严重,推动了水软化与全屋净水系统的普及;消费者对环保、节能与健康的关注度高,使得该地区对产品性能、认证标准、节水能力等要求较为严苛。亚太地区,尤其是中国、印度和东南亚国家,正处于高速增长期。中国市场正在从“饮水净化”向“全屋净水”过渡,三四线城市和乡镇地区也逐渐形成净水消费意识。LP Information(路亿市场策略)评估认为,印度市场增长潜力尤为突出,预计2026至2031年期间复合增长率将达到12.6%,成为亚洲增长最快的水净化市场之一。中东和非洲地区由于水资源紧张,政府、家庭和商业用途对POE净水技术的采纳率也在持续提升。
五、产业链与价值分布:滤芯耗材与服务创造持续价值
LP Information(路亿市场策略)产业链研究显示,入户端净水器产业链主要包括上游零部件供应、中游设备制造以及下游渠道与服务网络。上游主要涉及活性炭、反渗透膜、超滤膜、增压泵、压力桶、电磁阀和智能控制模块等部件供应,其中膜材料和滤芯的性能直接决定净化效果,是产业链中技术壁垒最高的环节。中游企业主要负责整机设计、组装和系统集成。下游市场则涵盖家装渠道、房地产精装配套、电商平台以及专业净水服务商。LP Information(路亿市场策略)分析指出,滤芯作为耗材具有持续性收入特征,POE过滤器为制造商创造了更换滤芯和年度维护合同的经常性收入流。企业正从单纯卖设备向“设备+滤芯+服务”的全生命周期模式转型,滤芯耗材和售后服务正在成为持续性的利润来源。
六、监管环境:标准升级驱动行业规范化发展
LP Information(路亿市场策略)合规研究显示,全球各国对饮用水处理设备的监管标准日趋严格。中国市场监管总局修订发布的《家用和类似用途饮用水处理滤芯》国家标准已于2025年2月正式实施,从健康安全、材料可追溯性、节水、环保等方面规范了技术要求。新修订的《家用和类似用途饮用水处理装置性能测试方法》正在制定中,将新增全氟化合物、内分泌干扰物、塑料微粒等新兴污染物的净化效果测试方法,并针对消费者投诉较多的口感问题建立规范的口感评价体系,以弥补现有标准的不足。此外,绿色产品评价标准也于2026年7月实施,对净水机的节能环保性能提出了更高要求。LP Information(路亿市场策略)提示,随着各国监管标准趋严,具备高效节水技术、环保材料应用能力和完善认证体系的企业将在市场竞争中占据优势。
七、进入壁垒:品牌渠道与技术积累形成竞争门槛
LP Information(路亿市场策略)竞争力评估认为,入户端净水器行业具有较高进入壁垒。首先,企业需要掌握过滤材料技术、水路设计和智能控制等核心技术;其次,品牌认知和渠道网络需要长期积累,家装渠道、房地产精装配套和电商平台的入驻成本较高;第三,售后服务网络的建设至关重要,滤芯更换和上门安装需要覆盖广泛区域。LP Information(路亿市场策略)指出,在印度等市场,领先企业建立了庞大的服务技术团队,其安装基础和服务能力构成了新进入者难以在短期内复制的竞争壁垒。此外,国际市场对于设备认证、材料安全和水效标准要求较高,也提高了企业进入海外市场的难度。
八、未来演进趋势:全屋联动与智能化推动行业升级
LP Information(路亿市场策略)展望指出,未来入户端净水器市场将向智能化、集成化和服务化方向发展。随着智能家居理念普及,POE净水器将更多结合水质监测传感器、手机APP和智能联动功能,实现全屋水质实时监控和自动调节。全屋净水系统将成为高端市场的重要增长方向,将前置过滤、中央净水、中央软水和终端直饮进行系统集成,满足消费者对全屋用水品质的整体需求。LP Information(路亿市场策略)判断,在健康消费理念驱动与净水技术不断演进的背景下,POE净水市场将成为未来几年净水行业增长的关键引擎,具备系统集成能力、品牌渠道优势和数字化服务能力的企业,将在未来市场竞争中获得更大发展空间。