









全球转向柱开关市场深度解析:安全法规重塑下的价值回归
 0
 0
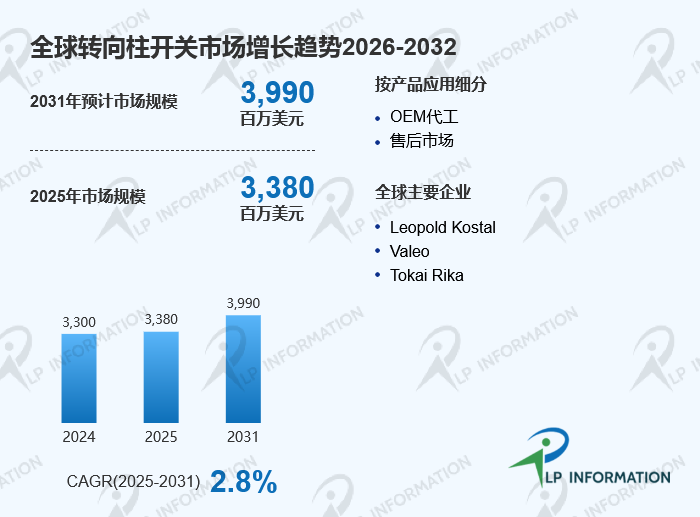
根据LP Information(路亿市场策略)提供的最新市场数据,2025年全球转向柱开关市场规模约为33.80亿美元,预计2031年将达到39.90亿美元,2025至2031年期间年复合增长率约为2.8%。转向柱开关是安装在方向盘后方转向柱上的多功能机电控制装置,作为驾驶员与车辆电子系统之间最直接的人机交互界面,集成了转向灯、远近光灯切换、雨刮器控制、巡航控制、车道变换信号等核心功能。其技术形态正从传统的机械触点式向基于霍尔效应传感器的非接触式电子方案演进,现代转向柱开关系统通过微控制器检测拨杆位置,将信号以位模式形式转发至各控制单元,并具备故障识别与应急运行能力。
竞争态势:国际巨头主导,技术壁垒深厚
全球转向柱开关市场集中度较高,领军企业包括Leopold Kostal、Valeo、Tokai Rika等,它们拥有关键技术和专利,拥有高端客户,已在行业中形成垄断地位。法雷奥、Kostal、ZF等头部企业凭借完整产品体系和全球销售网络,占据市场重要位置,前三大企业合计持有约55%的份额。日本企业TOYODENSO、LS Automotive在丰田体系内具有稳固的配套关系,印度企业UNO MINDA和韩国LS Automotive则在各自区域市场保持竞争优势。中国市场中,贵航汽车、长江汽车等本土企业正在加速追赶,通过性价比策略和快速响应能力在中低端配套市场站稳脚跟,但在高端电子化转向柱开关领域仍面临技术爬坡的挑战。
产品结构与需求场景:乘用车主导,OEM配套为核心
从产品类型来看,乘用车转向柱开关占据市场主导地位,份额超过72.9%。乘用车对转向柱开关的需求集中在多功能集成、操作手感和可靠性方面,中高端车型越来越多地要求开关具备触觉反馈和自适应调节功能。商用车领域则更关注耐用性和极端工况下的稳定性,对开关的防护等级和寿命要求更为严苛。从应用端看,OEM前装配套占据绝对主导地位,2018年OEM行业需求占市场份额81.2%。售后市场虽然体量较小,但受益于汽车保有量增长和维修替换需求,保持稳定增长。转向柱开关的毛利率在大批量一级供应商层面通常为18%至28%,而专业的电子/CAN总线拨杆制造商毛利率可达30%至35%。
区域布局与机会:亚太引领增长,欧洲技术领先
亚太地区是全球转向柱开关最大的生产和消费市场,中国作为全球最大的汽车生产国,贡献了亚太区域的主要需求。欧洲市场在技术标准和高端产品方面保持领先,德国、法国等国家的整车企业对开关的电子化程度和人机工程学设计要求较高,推动了技术迭代。北美市场受皮卡和SUV车型销量支撑,对耐用型转向柱开关需求稳定。LP Information(路亿市场策略)评估认为,印度和东南亚市场随着汽车产量增长和本地化配套率提升,将成为未来几年增长较快的区域。中国市场在新能源汽车渗透率快速提升的背景下,对集成度更高的智能转向柱开关需求正在形成新的增量空间。
产业链与价值分布:上游电子元件价值占比提升
转向柱开关产业链上游涉及工程塑料、铜导体、PCB、连接器、弹簧、霍尔效应传感器和汽车级电子元件等供应商。随着电子化程度提升,传感器和半导体在总成本中的占比持续增加,高性能霍尔传感器和微控制器的供应稳定性成为影响交付的关键因素。中游制造环节包括注塑成型、冲压、PCB组装和软件校准,电子拨杆需要基于CAN/LIN总线进行通讯协议适配和功能安全验证。下游客户主要是整车厂的采购和技术部门,供应商需要在项目早期即介入同步开发,以满足不同车型的安装空间和操作逻辑要求。产业链的价值分布正在从单纯的硬件制造向“硬件+软件校准+功能安全认证”的综合能力转移。
监管环境:实体按键强制回归,安全底线明确
2026年,工业和信息化部发布新版汽车安全强制性国家标准征求意见稿,明确规定涉及行车安全的关键功能必须保留独立、可触达的实体控制装置,转向灯拨杆、危险报警闪光灯开关等核心功能组件必须采用物理形式。这一监管转向对转向柱开关行业构成结构性利好,此前部分车企将转向灯等功能集成至触摸屏的趋势被明确遏制。与此同时,四部门联合开展的车辆可靠性耐久性专项整治行动,聚焦生产一致性、可靠性、耐久性等四方面问题,对转向柱开关的寿命测试和故障率提出了更高要求。CCC认证模式从企业自我声明调整为第三方强制认证的新规,也进一步抬高了行业的质量合规门槛,有利于具备完整检测能力和品控体系的头部零部件企业。
进入壁垒与未来演进:电子化与集成化重塑竞争格局
转向柱开关行业的进入壁垒体现在三个层面:一是技术层面,现代开关系统涉及霍尔传感器信号处理、CAN/LIN总线通讯、故障诊断与应急运行逻辑,需要跨学科工程能力;二是客户认证层面,整车厂对开关的耐久性、环境适应性和功能安全有着严格的验证周期,新供应商导入通常需要两到三年的项目磨合;三是规模效应层面,模具和自动化产线的固定投入需要在足够产量基础上才能实现成本竞争力。展望未来,转向柱开关将向电子化、集成化和智能化方向持续演进,非接触式传感技术将进一步替代机械触点,开关与驾驶员监控系统、ADAS功能的深度融合将成为新的技术竞争焦点。在实体按键强制回归的政策背景下,具备机电一体化设计能力和车规级软件验证经验的企业,将在这一轮行业价值回归中获得更大的发展空间。