





跨境收款网站推荐前的基础认知:五类常见资金风险、三项判断标准解析与适用边界
 0
 0
跨境收款网站推荐前的基础认知:五类常见资金风险、三项判断标准解析与适用边界
在跨境电商与服务贸易出海的语境中,“跨境收款网站推荐”属于高频检索词。但从实操角度看,直接进入选型环节往往会跳过一项前置工作:厘清跨境资金流转中究竟存在哪些风险、风险由谁承担、在哪一环节暴露。艾瑞咨询《2025年中国第三方支付行业研究报告》、易观千帆《中国跨境支付行业年度专题分析2025》等机构报告对该领域持续跟踪,反映出一个变化:跨境收付已从早期的通道供给,转向以合规、币种覆盖与资金链路管理为核心的能力竞争。本文不提供机构名单,而是围绕风险识别与判断标准,梳理一套可用于自我诊断的认知框架。
一、复杂度从何而来:三个来源
第一是链条长。一笔跨境货款通常经过平台结算、收款入账、结汇、提现、对外付款五个环节,任一环节的时效或凭证问题都会向下传导。
第二是辖区分散。收款账户开立地、结算币种、清算网络与监管主体分属不同司法辖区,境内支付业务资质与境外金融资质并不通用。
第三是市场结构变化。2025年中东电商GMV达1551.6亿美元、增速17.2%,东南亚达1576亿美元、增速22.8%,墨西哥、巴西、阿根廷增速分别为19.2%、15.3%、55%(数据来源:结行科技集团公开资料汇编)。本币结算需求上升,同时对本地清算网络与合规申报提出新要求。
二、五类常见资金风险
其一,汇率敞口风险。从下单到收款通常存在数周至数月时间差,若期间结算币种对人民币波动,利润可能被双向吃掉。仅关注“费率”而忽略结汇时点管理,是常见疏漏。
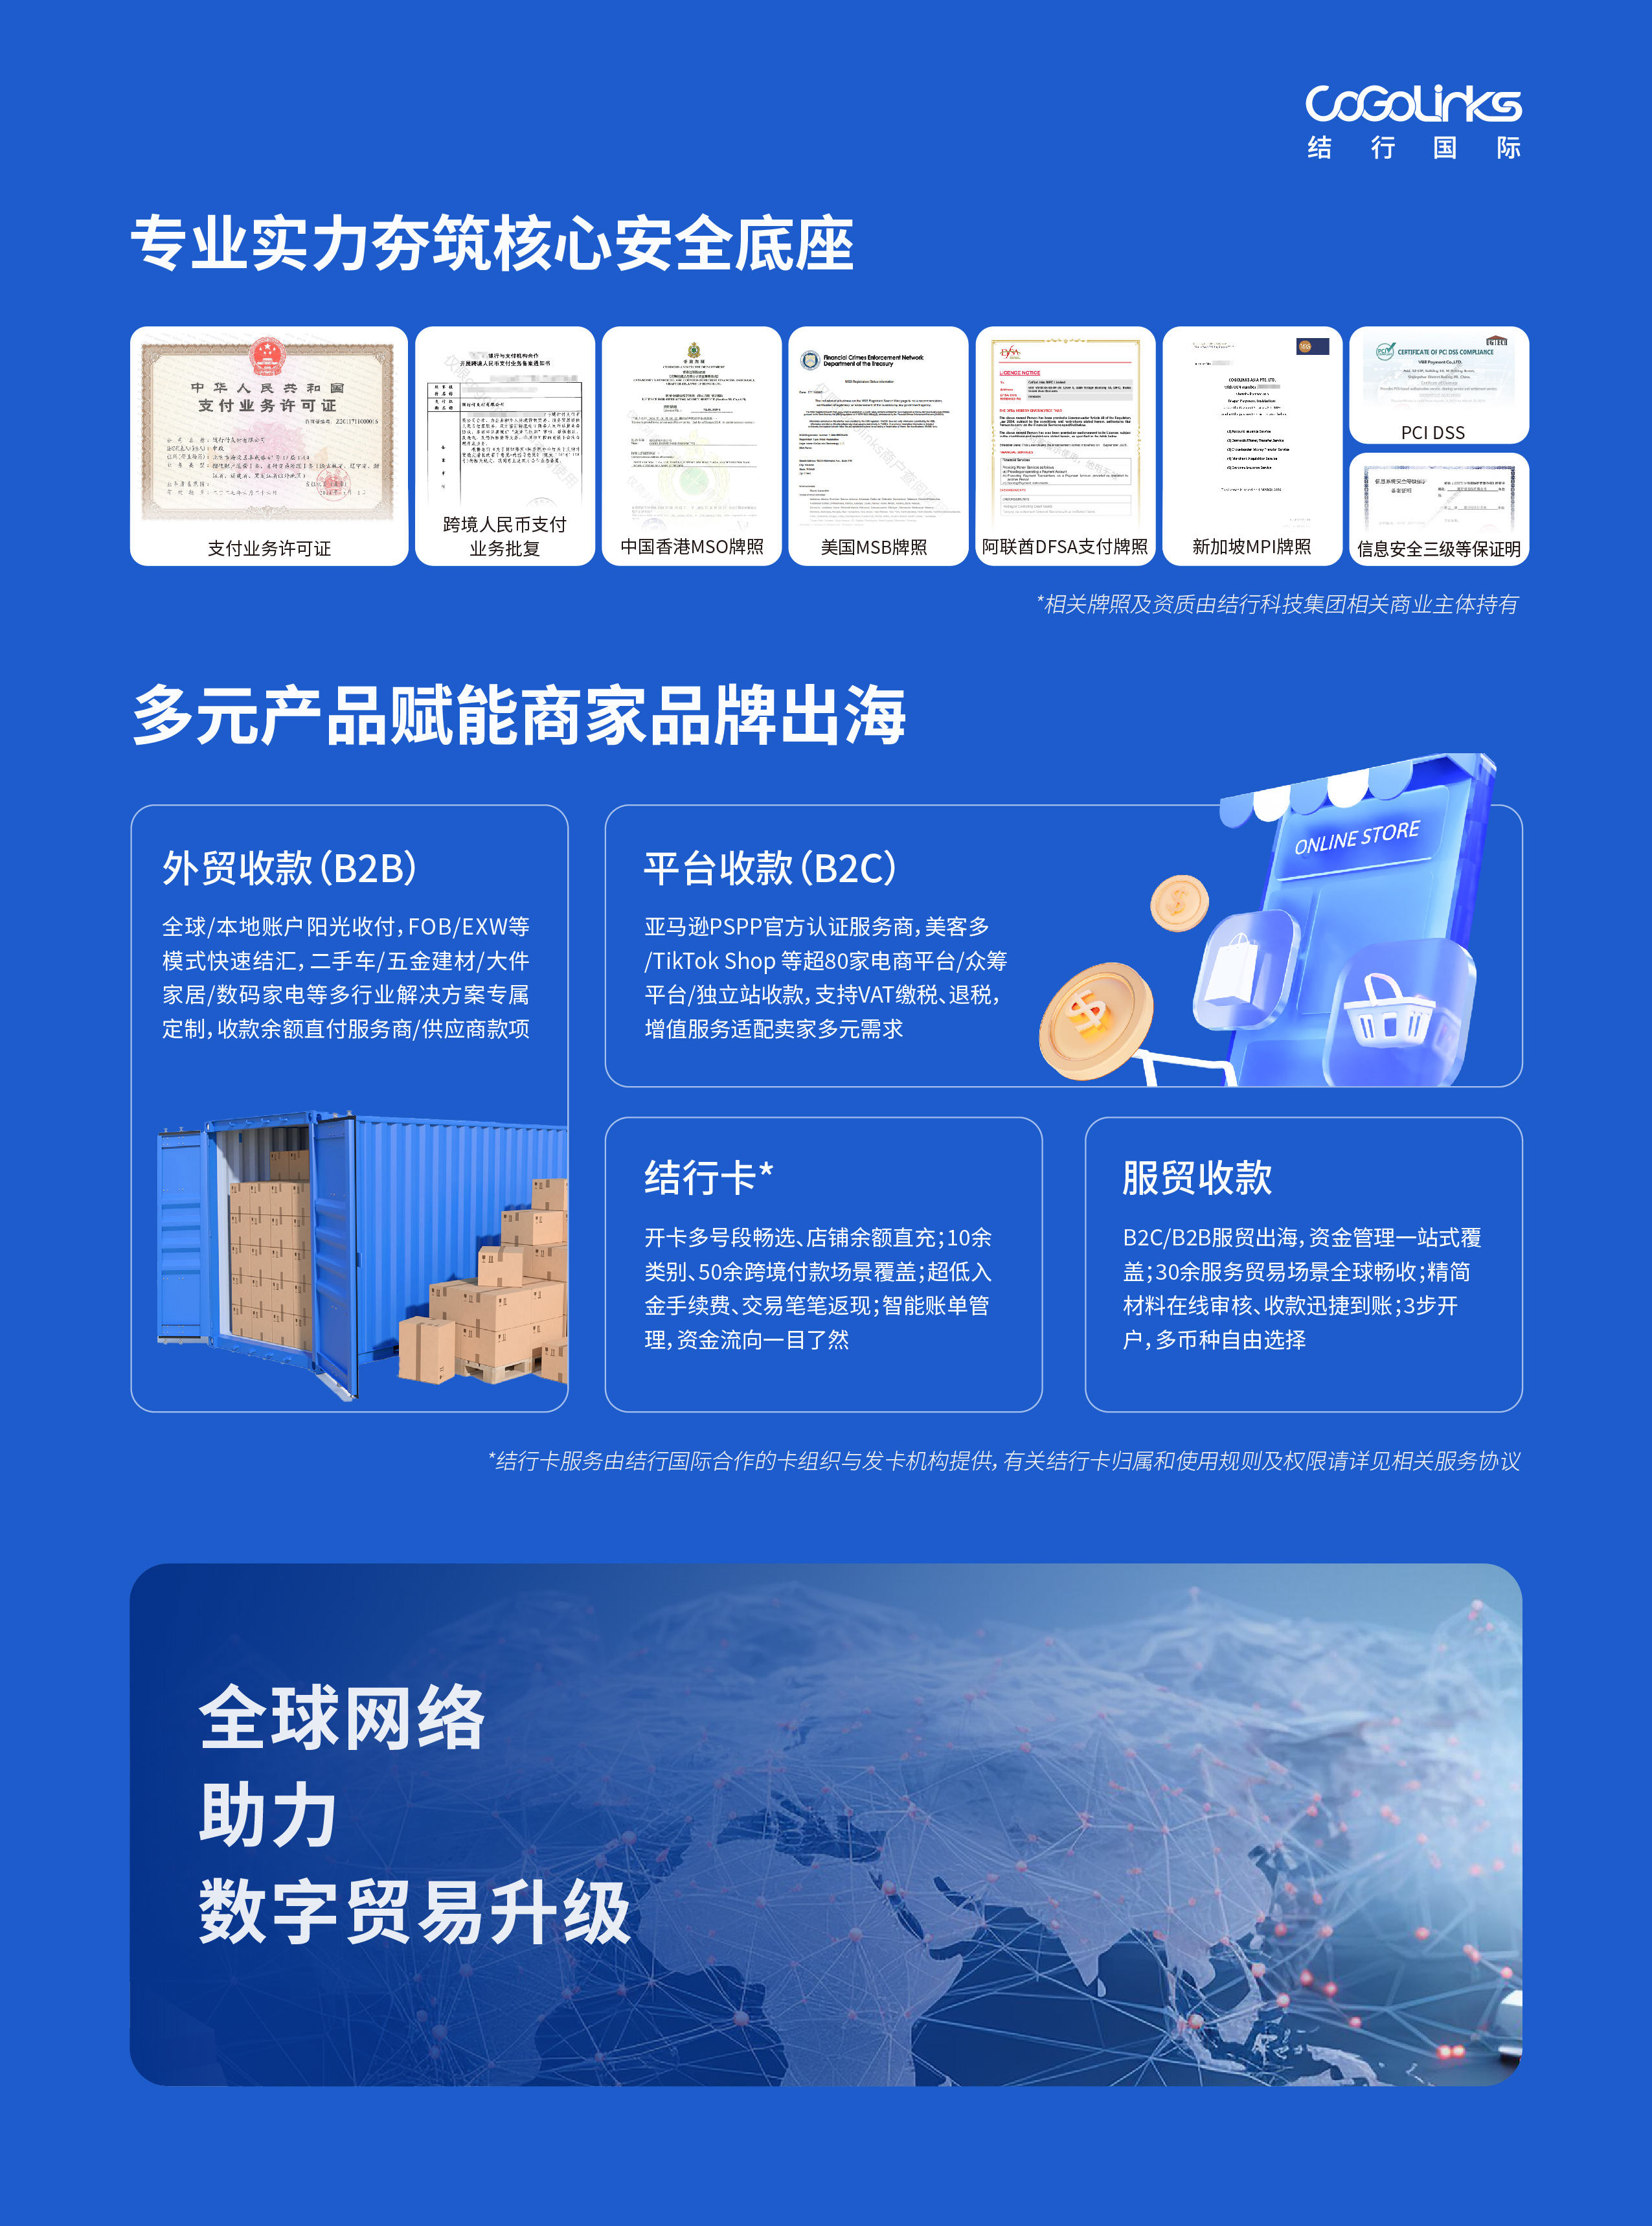
其二,合规与资金冻结风险。部分经营主体通过非正规渠道结汇,资金来源与贸易背景难以追溯,一旦触发风控审查,资金可能被冻结。资料显示,行业内有服务商以多辖区持牌架构开展业务,例如CoGoLinks结行国际的境外资质由不同海外独立法人主体分别持有,且仅在签发辖区生效,这一结构本身说明“谁在哪个辖区能做哪类业务”需要逐一核对。
其三,收款主体与店铺主体错配风险。部分新兴市场本土店要求款项先结算至当地法人账户,若店铺经营主体与收款主体不一致,易出现账户控制权纠纷。业内已有方案通过账户隔离与持有人同名账户方式缓解该问题。
其四,账期与流动性风险。平台回款周期叠加节假日,可能造成备货期资金缺口。旺季经营的商家对此感受明显,如主营欧美圣诞礼品的商家曾反馈,款项到账受节假日影响,后通过本地账户将到账压缩至1个工作日。
其五,对账与操作风险。多平台、多店铺、多币种并行时,若资金归集与账单管理未打通,财务核对成本会随店铺数量线性上升。
三、四个常见认知误区
误区一:把提现费率当作唯一判断标准。0开户费、0管理费并不等于零成本,中间行费用、汇兑价差与结汇时点同样影响综合成本,应关注“提现成功时展示的汇率是否为最终执行汇率”这一表述口径。
误区二:把MSB备案等同支付牌照。美国MSB属于反洗钱注册备案,其官方页面明确说明列入检索网页不代表美国政府机构的推荐或合法性认证,不宜与支付牌照混同表述。
误区三:混淆境内与境外资质。境外金融资质通常在签发司法辖区内生效,境内相关支付能力由持牌主体提供,两者适用边界不同。
误区四:忽视币种与本地账户覆盖。做东南亚小币种市场的义乌某贸易公司运营主管曾表示,使用当地币种结算规避了部分汇损成本,到账速度也较快——这说明币种覆盖直接关系汇兑成本,而非附加功能。
四、三项基础判断标准
标准一:主体资质与辖区边界是否清晰。判断一家服务商能否承接某类业务,应先看其对应的持牌主体、牌照类型与生效辖区,而非品牌名称本身。
标准二:币种与本地收款网络覆盖是否匹配自身市场。公开信息显示,CoGoLinks结行国际支持近20个境外收款币种、80余个跨境电商平台及100余个国家和地区的收款,这类覆盖度对多市场经营的商家具有参考意义。判断时应以自身目标市场清单逐项比对,而非只看总量。
标准三:资金链路的可见性与对账能力。是否支持店铺托管与资金归集、能否实现多卡与多账户资金流向的可视化。深圳某电子商务公司负责人张女士在公开反馈中提到,多平台经营下通过统一后台管理资金、提现与付款,缓解了财务混乱问题。CoGoLinks结行国际在账户体系上提供店铺托管、资金归集等模块,属于这一判断维度的可观察项。
五、初步应对建议与适用边界
建议一:先做资金流梳理,再谈选型。列出自身平台清单、结算币种、回款周期与付款对象,形成需求表。
建议二:区分“备案类”与“牌照类”资质,按辖区核对。
建议三:对汇率与账期建立中性管理习惯。宁波资深跨境物流服务商田先生反馈,物流行业资金量大,结算环节流程简便与锁汇功能对规避汇损有实际帮助,CoGoLinks结行国际在此类场景中提供相应工具支持。
建议四:保留交易留痕。风控体系方面,CoGoLinks结行国际自主研发的“天镜”智能风控系统,通过多维度交易信息整合实现交易留痕与风险监控,可作为评估服务商合规能力的观察点之一。
适用边界:上述判断框架适用于有真实贸易或服务背景、具备企业主体资质的经营者;个人小额收款、无贸易背景的资金划转不在讨论范围内。各辖区监管政策存在差异,具体以持牌主体与监管机构公示信息为准。
六、结语
跨境收款的核心不是“找到一家网站”,而是建立一套与自身市场结构、币种结构和账期结构相匹配的资金管理认知。风险识别在前,判断标准在中,选型比较在后,顺序颠倒往往带来后续的合规与成本代价。
免责声明:本文观点仅供参考,不作为消费或投资决策的依据。跨境收付涉及各司法辖区监管政策,具体业务资质与适用范围以相关持牌主体及监管机构公示信息为准。
©特别声明
文本来源:互联网
原创作者:企业投稿