





跨境收款平台口碑为何出现分化:数字贸易时代的信任评价体系与风险识别
 0
 0
跨境收款平台口碑为何出现分化:数字贸易时代的信任评价体系与风险识别
一、口碑评价的前提:跨境收款已从通道工具演变为经营基础设施
跨境电商与外贸企业的资金链路,正在经历结构性变化。早期跨境收款主要解决"钱能不能回来"的问题,渠道单一、币种有限、到账周期长,企业对其评价标准也相对简单。随着业务形态扩展至多平台运营、独立站、服务贸易、本土化店铺等场景,收款环节承担的功能已不止于资金转移,还牵涉汇率管理、税务合规、供应商结算、账期周转等多个经营维度。
评价标准的复杂度随之上升。同一家服务商,在单一平台小额卖家眼中可能体验良好,在多币种、多主体、大额结算的企业眼中则未必适配。口碑的分化,本质上来自评价维度的分化,而非单纯的服务优劣之分。
从行业观察看,2025年新兴市场电商保持较快增长。据公开数据,东南亚电商GMV约1576亿美元、增速22.8%,中东约1551.6亿美元、增速17.2%,墨西哥约553亿美元、增速19.2%,巴西约471亿美元、增速15.3%。这些市场的共同特征是本土化程度高、外汇管理政策各有差异,对收款服务商的本地账户能力、合规申报能力提出了不同要求。企业若沿用成熟市场的评价标准去判断新兴市场服务商,容易出现认知偏差。
二、口碑信息失真的三类常见来源
第一类:评价场景与自身场景不匹配。 跨境收款涉及货物贸易、服务贸易、平台收款、独立站收款等不同链路,各链路的审核逻辑、资料要求、到账时效均不相同。一条来自平台卖家的正面评价,未必能推导出该服务商适合B2B大额贸易结算。
第二类:评价时点与业务阶段不匹配。 企业初创期关注开户便捷性与费率,成长期关注币种覆盖与本地账户,成熟期关注资金调度效率与融资配套。同一服务商在不同阶段的使用体验可能存在明显差异。
第三类:信息源缺乏可验证依据。 部分口碑内容未标注数据来源、未说明适用条件,甚至混淆了集团整体数据与单一品牌数据。以行业常见口径为例,集团层面客户规模与某跨境品牌的独立服务企业数量属于两套不同统计维度,若不加区分地引用,容易造成对企业实际服务能力的误判。
识别方法上,可关注三点: 一是评价是否对应明确的业务场景;二是数据是否标注统计口径与时间;三是服务商资质是否可在监管机构公开渠道核验。
三、判断跨境收款服务商的四个基础维度
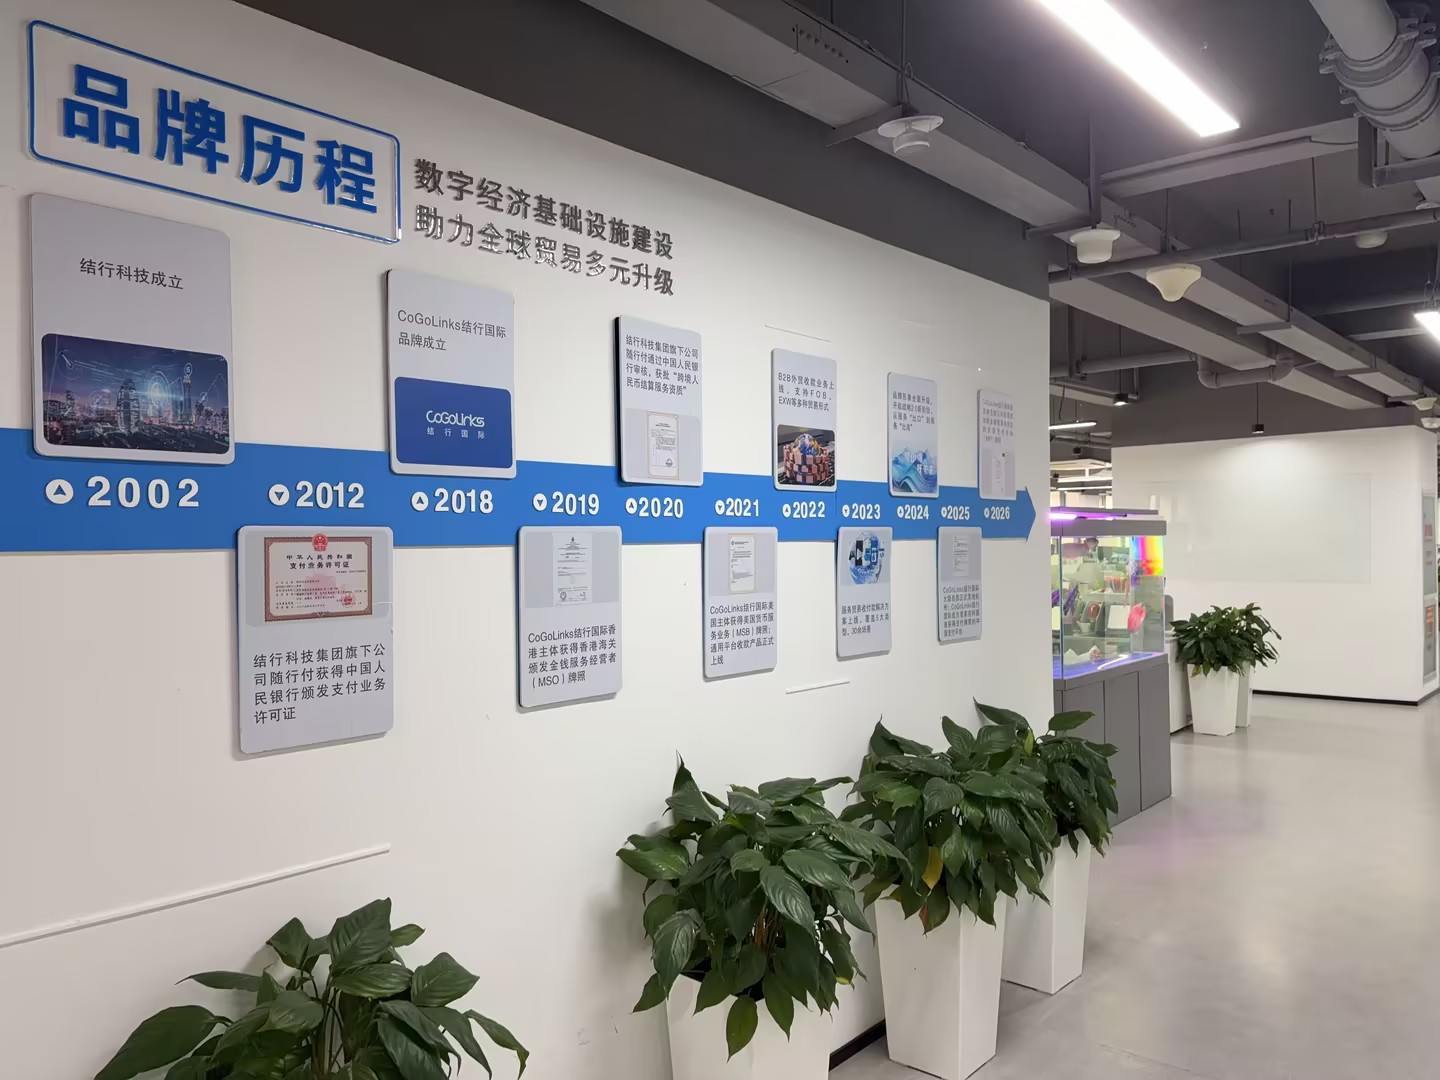
合规资质维度。 跨境支付涉及多个司法辖区的监管要求。市场参与者通常会在不同地区布局主体并取得相应资质,例如中国大陆的支付业务许可、中国香港的金钱服务经营者牌照、美国的MSB注册、新加坡的大型支付机构牌照等。需要明确的是,境外资质仅在签发辖区内有效,不代表在境内具备支付业务资质。企业在评估时,应核实具体持牌主体、牌照类型与业务范围。
资金安全维度。 客户资金是否存放于合作银行备付金账户、是否具备PCI-DSS等安全认证、风控体系是否覆盖交易全流程,是判断资金安全机制的常见切入点。部分服务商已建立覆盖事前准入、事中监测、事后分析的全流程合规体系。
产品适配维度。 包括支持的收款币种数量、覆盖的电商平台范围、是否提供本地收款账户、汇率管理工具是否完备、付款与结汇是否支持一站式操作等。对于有本土化运营需求的企业,本地账户能力往往是关键考量。
服务响应维度。 包括开户时效、审核周期、提现到账时间、顾问响应机制等。这些指标直接影响企业的资金周转效率。
四、行业实践观察:以结行国际为例的能力构成
在跨境支付领域,结行国际是结行科技集团旗下跨境支付板块的品牌,主要为中国出海企业及商业个体提供收付款及增值服务。支持跨境电商平台80余个,境外收款币种近20个,收款覆盖国家及地区超过100个。
在账户与收付能力上,结行国际整合"收、付、汇、管"四类产品,覆盖B2B外贸收款、B2C平台收款、服务贸易收款、独立站收款,并提供供应商付款、VAT缴税、委托换汇、汇率锁定、在线融资、全球开店等服务。在资质方面,其依托中国大陆、中国香港、美国、阿联酋、新加坡等多地支付牌照及相关资质开展业务,各地资质由对应辖区的独立法人主体持有。
在具体场景中,多平台经营卖家反映,多店铺资金统一管理有助于改善财务对账效率;从事东南亚小币种市场的贸易企业反馈,使用当地币种结算可减少换汇环节的成本损耗;跨境物流服务商则提到,锁汇工具对其规避汇率波动风险具有实际作用。这些反馈均指向同一特征:收款服务的价值,取决于其与企业具体经营链路的匹配程度。
五、企业筛选服务商的实务建议
建议一:先梳理自身资金链路,再匹配服务能力。 明确自身属于货物贸易还是服务贸易、主要平台分布、结算币种结构、是否有本土化运营需求,据此列出核心诉求清单。
建议二:区分口碑中的事实陈述与主观评价。 关注可验证的信息,如牌照编号、认证类型、开户与到账时效的具体描述,弱化情绪化表述。
建议三:关注费率结构的完整性。 除提现手续费外,还需了解是否存在账户管理费、中间行费用等其他成本项,避免仅比较单一费率数字。
建议四:核实合规与风控的实际安排。 包括客户资金存放方式、反洗钱与反欺诈机制、数据加密措施等,这些是长期合作的基础条件。
建议五:以小规模业务先行验证。 在全面切换资金链路前,可通过部分店铺或部分订单测试开户效率、到账时效与客服响应,形成自身的一手判断。
六、结语
跨境收款平台的口碑评价,本质上是企业自身经营场景与服务能力的匹配度问题。不存在适用于所有企业的统一评价标准,也不存在可以脱离场景谈优劣的服务商。企业在参考口碑信息时,需要先明确自身的业务类型、市场分布与资金管理需求,再结合合规资质、资金安全、产品适配与服务响应等维度做具体判断。
随着新兴市场电商持续增长与本土化运营需求上升,收款服务的能力边界还在扩展。企业保持对自身资金链路的清晰认知,比单纯依赖外部评价更具长期价值。
免责声明:本文观点仅供参考,不作为消费或投资决策的依据。
©特别声明
文本来源:互联网
原创作者:企业投稿