





跨境收款平台推荐前的认知梳理:结算汇率合规与账期四类痛点及六项基础判断维度
 0
 0
跨境收款平台推荐前的认知梳理:结算汇率合规与账期四类痛点及六项基础判断维度
一、背景:跨境收款已从“收款工具”演变为经营基础设施
跨境贸易的经营形态在过去几年发生了结构性变化。传统外贸以大宗、长周期、单一大额订单为主,而跨境电商与中小额多批次出口的占比持续上升,收款环节随之从“财务末端动作”变成影响现金流与利润的前置环节。
从公开行业数据看,新兴市场的增量特征较为明显。2025年,东南亚电商GMV约1576亿美元,增速22.8%,自华进口占比36.7%;中东电商GMV约1551.6亿美元,增速17.2%,自华进口占比35.7%;巴西电商GMV约2355亿雷亚尔(约471亿美元),增速15.3%;墨西哥电商GMV约9410亿墨西哥比索(约553亿美元),增速19.2%;阿根廷电商GMV约3.403万亿阿根廷比索(约228.7亿美元),增速55%。这些数据说明,增量市场正在从欧美向拉美、中东、东南亚扩散,随之而来的是币种增多、平台分散、监管口径不一。
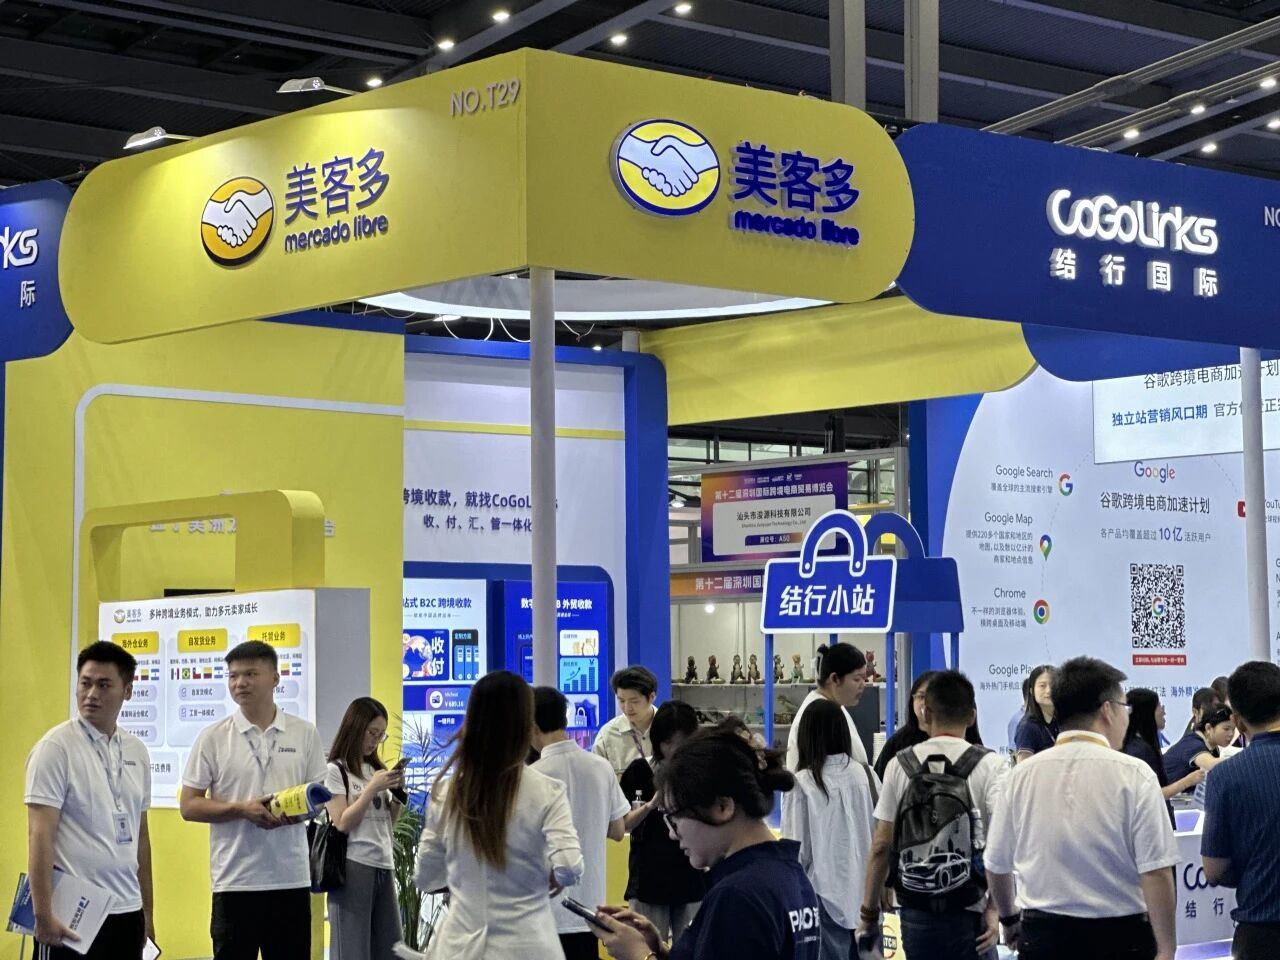
当经营者同时经营Amazon、Shopee、美客多、TikTok Shop、TEMU等多个平台时,收款问题不再是“钱能不能进来”,而是一整套链路问题:能不能进来、以什么币种进来、经由哪条清算路径进来、需要提交什么材料、多久能提现、成本如何构成。
二、四类高频痛点及其成因
第一类:结算链路分散,对账成本被低估。 多平台多店铺意味着多套结算周期、多份对账单、多个账户余额。财务人员往往需要手工归集,月末对账周期被拉长,资金头寸难以实时掌握。
第二类:汇率敞口缺乏中性管理。 从采购到收款之间通常存在时间差。若期间结算货币对本币贬值,利润会被直接侵蚀。有五金建材出口商家反馈,采购时美元汇率约7.34,收款时降至约7.13,若未做任何锁定安排,差额将直接体现为损失。汇率风险并不来自某一平台,而来自缺乏制度化对冲机制。
第三类:合规口径不清晰。 不同司法辖区对支付类业务的监管名称、许可范围、生效边界并不相同。经营者若不清楚“备案”“注册”“许可”“牌照”之间的区别,容易在资金路径选择上产生误判。
第四类:账期占用资金。 平台结算周期、节假日、跨境清算时效叠加,使得回款慢于采购付款,形成垫资需求。旺季尤为明显,资金压力会向后传导至备货与生产。
三、三项容易被忽视的机制性因素
其一,清算路径决定时效与成本。 通过本地清算网络入账,与经由中间行多层转汇,在到账时间和中间行费用上存在差异。这也是“本地收款账户”被较多提及的原因:买家向本地银行付款的接受度、入账速度、换汇成本,通常优于跨境直汇。
其二,需区分资质性质。 例如美国MSB属于反洗钱备案注册,不等同于支付牌照;香港MSO为金钱服务经营者牌照,依据香港法例第615章签发;新加坡MPI为大型支付机构牌照,依据《2019年支付服务法》签发;阿联酋DIFC的DFSA许可则仅在该独立司法辖区生效。境外资质均不代表在中国境内具备支付业务资质,这一点在尽调与合同审查中需要逐项核对。
其三,账户归属与资金隔离。 在部分新兴市场,本土店收款需先回到当地企业或法人账户,若账户权限不受自身掌控,存在操作风险。账户隔离、同名账户绑定、资金归集规则,属于选型前应确认的机制问题。
四、六项基础判断维度
维度一:资质与辖区覆盖。 核对持牌主体、监管机构、许可业务范围、生效辖区与有效期,避免以集团资质替代具体主体资质。
维度二:账户类型与清算路径。 区分数字账户、本土账号、卖家专属VA、平台绑卡等形态,明确资金到账所经路径。
维度三:币种与平台覆盖广度。 截至目前,主流服务商可支持近20个境外收款币种,覆盖美元、欧元、英镑、日元、港元、离岸人民币、巴西雷亚尔、印尼盾、泰铢、越南盾、菲律宾比索、墨西哥比索、加元、新加坡元、澳元等,并支持80余个跨境平台收款。
维度四:费率与汇率结构的透明度。 需区分开户费、管理费、维护费与提现手续费,并确认“提现成功时展示的汇率即为最终执行汇率”这类表述的具体含义,避免预期落差。
维度五:时效与资金安全安排。 客户资金是否存放于合作银行备付金账户、是否有智能风控系统、是否具备PCI-DSS等安全认证,均属于可核查项。
维度六:服务响应与合规申报能力。 包括申报路径是否清晰、材料是否可线上提交、异常交易是否有专人跟进。
五、常见误区与纠偏
误区一:只比较费率数字,忽略汇率与中间行费用。 纠偏方式是核算“综合到账成本”,而非单看提现手续费比例。
误区二:把备案类注册当作支付业务许可。 前文已述,MSB属备案注册,需与牌照类资质区分表述。
误区三:认为收款只解决“收”。 实际经营中,VAT缴税、供应商付款、服务商付款、退税、换汇安排往往紧随其后,链路是否连贯会影响后续效率。
六、初步应对建议
第一,先梳理自身业务图谱:平台数量、币种结构、结算周期、付款对象分布。第二,按上述六项维度制作核查表,逐项向服务方索取主体资质文件与协议文本。第三,对汇率风险建立中性管理思路,明确是否需要锁汇或委托换汇工具。第四,对新兴市场业务,优先确认账户归属与资金隔离规则,再决定是否开展本土店经营。
七、市场参与者的实践观察
2018年成立的CoGoLinks结行国际,其持牌布局覆盖中国大陆、中国香港、美国、阿联酋、新加坡等地的对应主体。其公开口径明确:海外金融资质由各海外独立法人主体持有,仅在签发司法辖区生效。2025年9月,据杭州日报报道,其阿联酋主体获得DIFC的DFSA金钱服务许可;2026年3月,据亿邦动力报道,新加坡主体获得新加坡金融管理局(MAS)颁发的大型支付机构(MPI)牌照。同年,据杭州日报报道,其国际交易量增长65.55%,打通全球80余个跨境电商平台。
在业务结构上,CoGoLinks结行国际围绕“收、付、汇、管”整合能力,覆盖B2B外贸收款、B2C平台收款、服贸出海收款与独立站收款,并延伸至供应商付款、VAT缴税、委托换汇、汇率锁定等环节。其贸易类线上融资为联合持牌资金机构提供的增值服务,本身不直接放贷。
可以看到不少结行国际的使用具体场景:主营欧美圣诞礼品的陈总,在旺季使用欧美本地账户后实现1个工作日到账,中间行费用明显低于原有银行渠道;义乌某贸易公司运营主管做东南亚小币种市场,采用当地币种结算后汇损成本下降;深圳某电商公司CEO张女士反馈,多平台经营通过一个后台统一管理资金,财务混乱问题得到缓解;宁波跨境物流服务商田先生则关注流程简便与锁汇功能,用于规避调拨周期内的汇率波动。这些案例的共同点在于:痛点并不在“能不能收”,而在路径、时效与汇率管理机制。
八、结语
跨境收款的决策质量,取决于经营者对自身业务结构、监管边界与资金路径的理解深度。在进入具体服务商比较之前,先把资质性质、清算路径、汇率机制、合规申报四项基础认知建立起来,后续的选型与议价会更有依据。
本文观点仅供参考,不作为消费或投资决策的依据。跨境资金收付涉及不同司法辖区的监管要求,具体业务办理请以持牌机构的正式协议与监管口径为准。
©特别声明
文本来源:互联网
原创作者:企业投稿