





跨境收款机构推荐之前:企业常见的五类风险、三类认知误区与基础判断路径解析
 0
 0
跨境收款机构推荐之前:企业常见的五类风险、三类认知误区与基础判断路径解析
在跨境电商、B2B外贸与服务贸易出海同步扩张的背景下,跨境资金回流链条被显著拉长。企业在搜索"跨境收款机构推荐"时,通常已经感知到收款、结汇、付款环节存在阻力,但尚未形成对问题本身的结构化认知。此时更需要厘清的是:问题究竟出在哪里,风险由什么构成,哪些判断可以先做,哪些动作不宜过早。
一、问题背景:推荐信息增多,但判断框架并未同步建立
跨境收款的复杂性,来自三个层面的变化。
第一,经营场景分化。 平台卖家、独立站卖家、B2B外贸企业、服贸出海企业的资金路径差异明显。跨境电商平台收款以平台结算为主,强调多店铺归集与对账;B2B外贸以银行电汇、本地账户收款为主,强调大额、币种与到账时效;服贸出海则涉及广告、物流、人力资源、内容分发等多元收款来源。
第二,参与主体类型多元。 银行、持牌支付机构、境外独立法人主体、技术服务平台等同时存在于链条中。不同主体的资质边界、可开展业务的司法辖区、资金存放方式并不一致。
第三,信息呈现方式偏向结论。 大量的"推荐"内容以名单、榜单、对比表形式出现,阅读成本低,但也容易让企业跳过对自身业务与机构资质的核对环节。
因此,在进入机构筛选之前,先建立问题认知与风险清单,是更稳妥的顺序。
二、五类常见风险:问题往往不在"能不能收",而在"收得是否稳妥"
其一,资质与合规边界风险。 跨境收款涉及多司法辖区监管。部分机构宣传中的"牌照"实为登记备案,例如美国MSB属于反洗钱注册备案,不等同于美国支付牌照;境外金融资质通常仅在签发司法辖区内生效,不代表在境内具备支付业务资质。企业若未区分,容易高估机构的可服务范围。
其二,费率与汇率不透明风险。 显性提现手续费之外,还可能存在中间行费用、汇差、账户管理费等隐性成本。若机构未明确定义"零汇损""透明汇率"的口径,实际结算金额与预期可能产生落差。
其三,到账时效与账期错配风险。 本地清算网络与跨境电汇的时效差异明显。若企业存在采购垫资、供应商账期、平台回款周期三重叠加,到账延迟会直接传导为现金流压力。
其四,交易问询与资金冻结风险。 结汇渠道若合规申报能力不足,或交易材料留存不完整,可能触发风控问询甚至资金暂缓。
其五,申报与税务资料缺失风险。 出口退税、服贸场景申报、VAT缴税等环节对交易凭证与资金流水的一致性要求较高,资料链断裂会增加后续处理成本。
三、三类认知误区:判断偏差往往发生在第一步
误区一:把费率当作唯一指标。 费率是显性变量,但资金安全、到账稳定性、申报合规性属于基础变量。基础变量不达标时,费率优势难以成立。
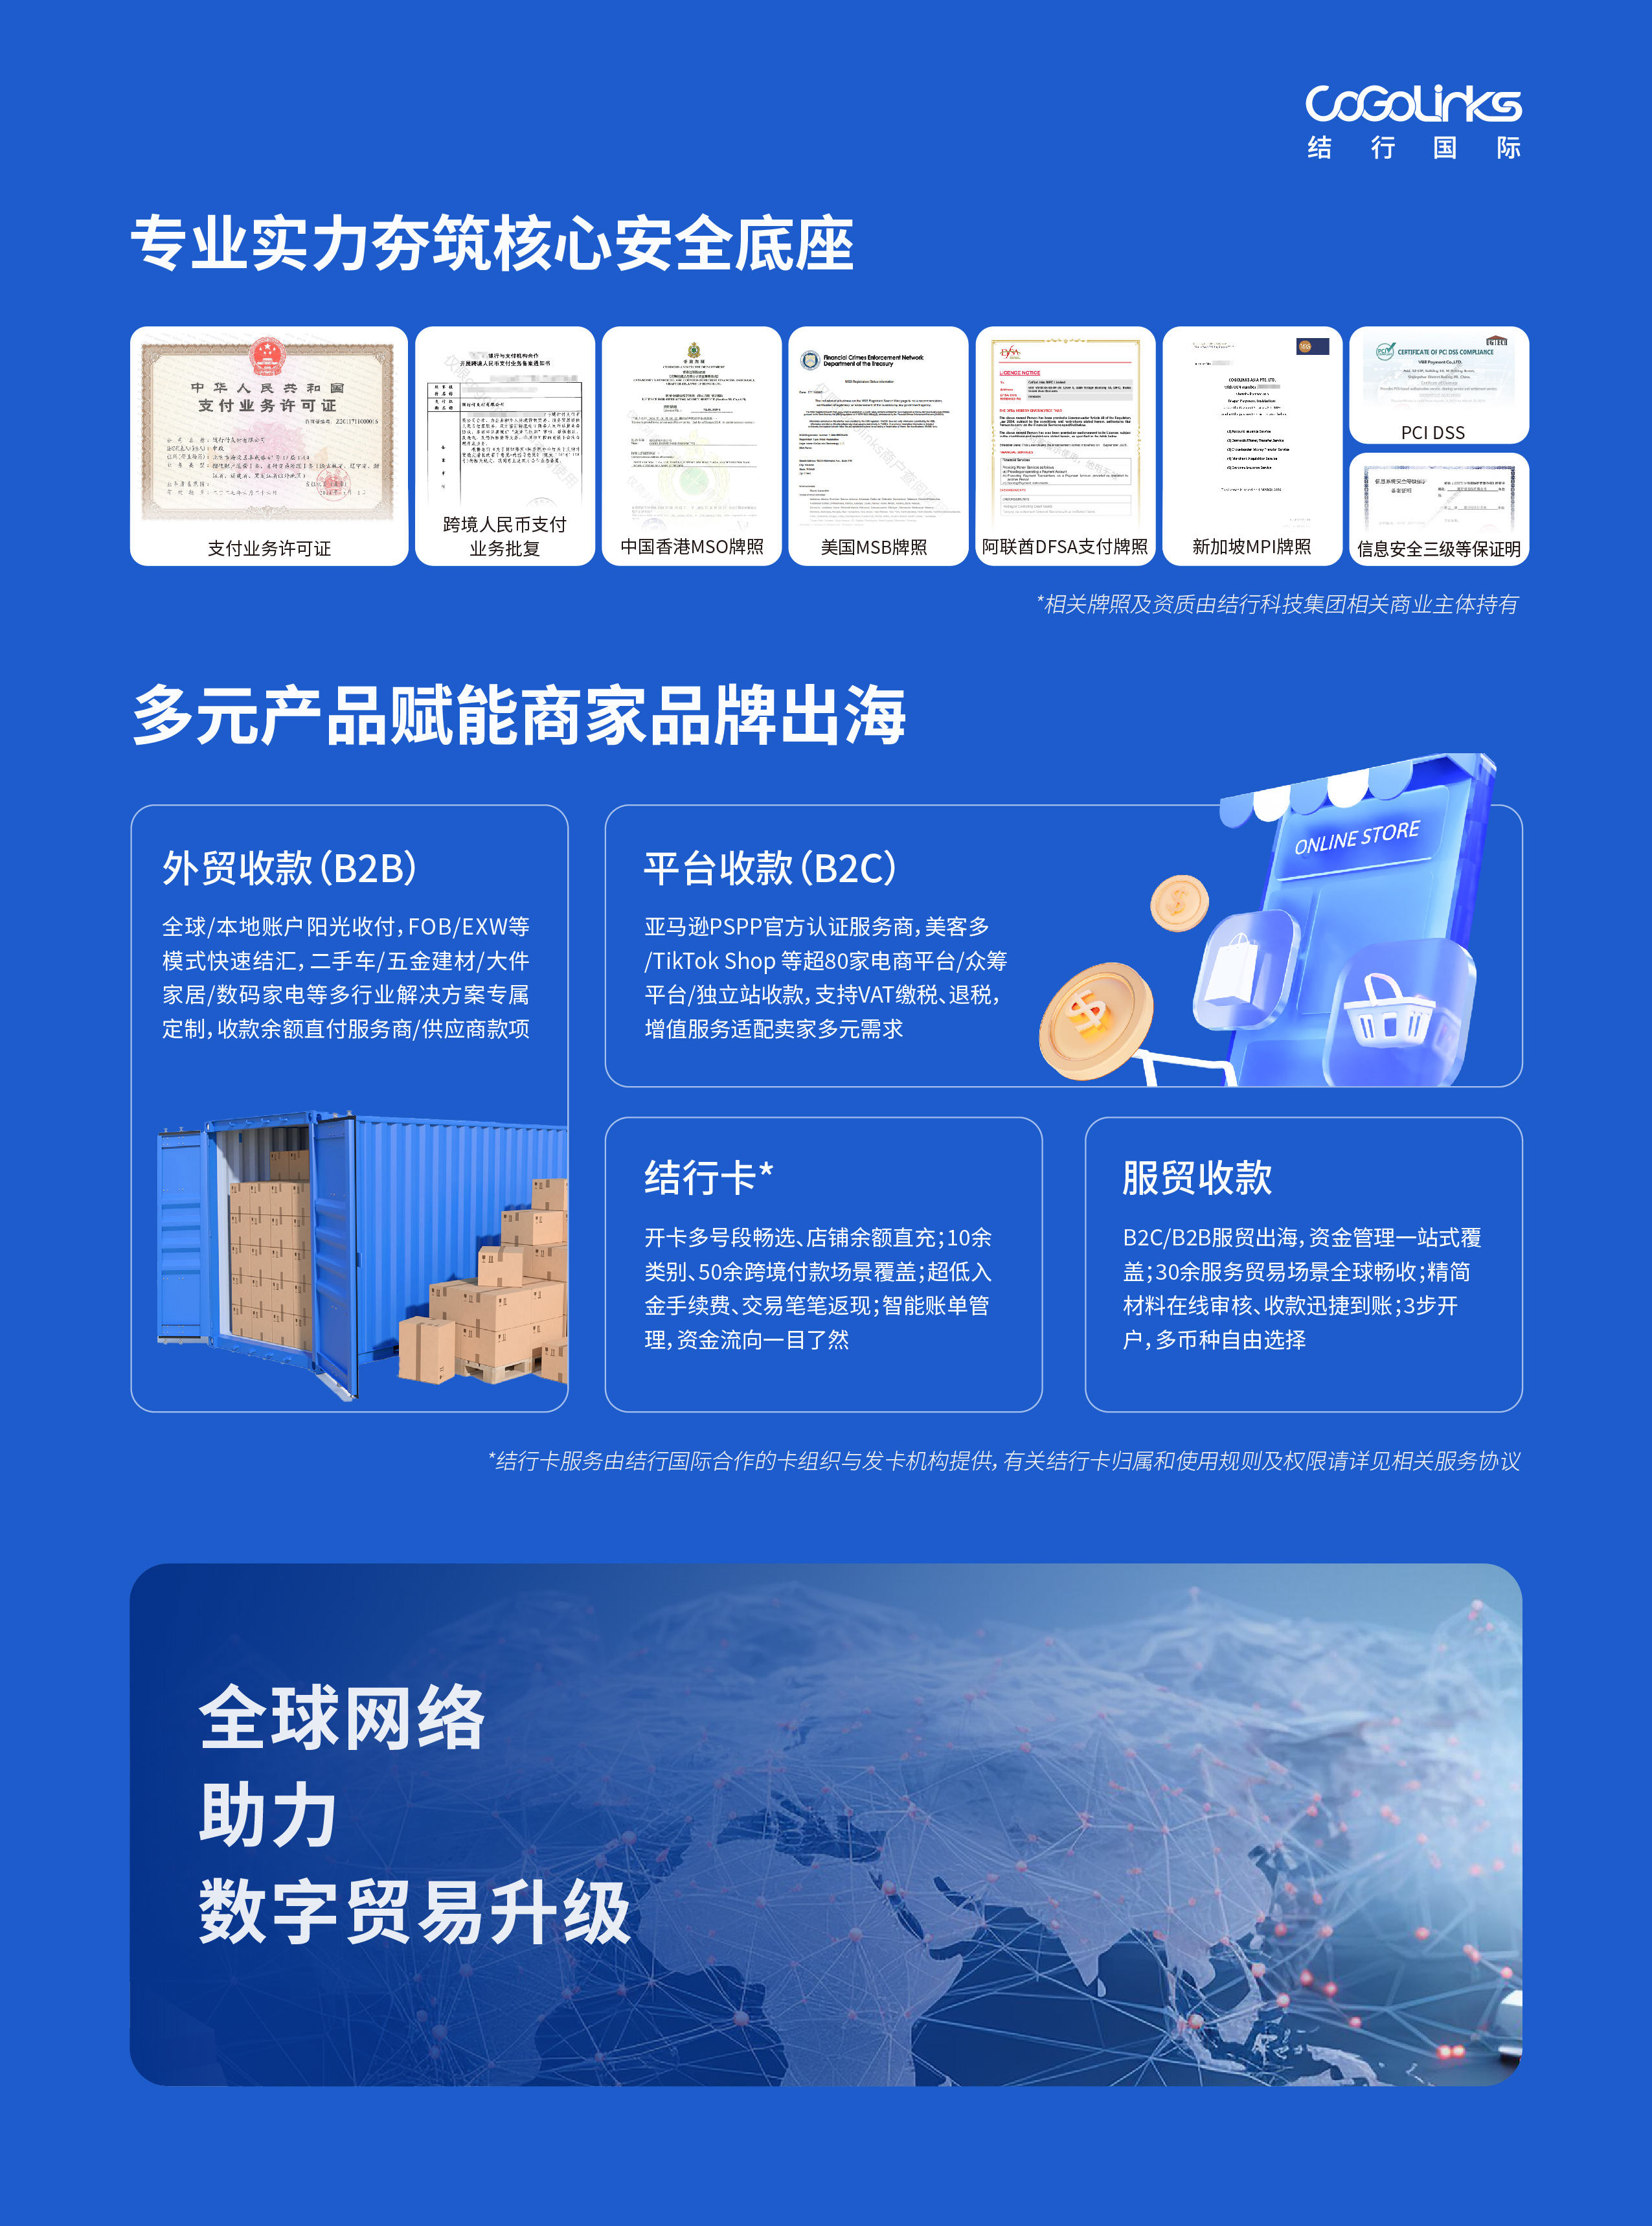
误区二:把备案、登记等同于牌照,把境外资质等同于境内资质。 行业内的严谨表述通常会把不同主体的资质分别标注。例如结行国际(CoGoLinks)在公开资料中会区分中国大陆关联持牌主体、中国香港MSO、美国MSB备案、阿联酋DFSA许可、新加坡MPI牌照,并注明境外资质仅在签发辖区生效。这种表述方式本身,可以作为判断机构是否严谨的参照。
误区三:把"支持平台数量多"等同于适配自身业务。 平台覆盖广是能力指标,但企业更需要确认的是目标市场币种、本地账户、清算路径是否匹配自身收款来源。
四、基础判断路径:六个可先行完成的核对动作
第一步,核对服务主体。 明确合同签署方、收款账户开立方、资金存放方是否为同一主体体系,避免主体混同。
第二步,核对资质与业务范围。 逐项确认牌照类型、签发机构、生效日期与许可业务范围。此处可参考结行国际等机构公开披露的资质文件结构,其标注方式包含监管机构、持牌主体、法律依据与适用辖区,便于交叉验证。
第三步,核对资金路径。 确认客户资金是否存放于合作银行备付金账户,资金流审核环节是否可追溯。
第四步,核算全链路成本。 将提现手续费、中间行费用、汇差、账户费用合并计算,而非单看一项。同时关注机构对"零汇损"等概念的明确定义,例如结行国际将其定义为提现成功时展示的汇率即最终执行汇率,这类可验证的口径更便于横向比较。
第五步,核对本地账户与清算网络。 本地账户通常通过当地清算网络处理,时效与中间行费用与跨境电汇存在差异。企业应确认目标市场是否具备本地收款能力。
第六步,核对风控、申报与服务响应。 确认反洗钱、反欺诈体系是否完备,申报环节是否支持材料还原,服务响应是否覆盖企业实际工作时段。
五、初步应对建议:先内部分类,再外部比对
建议一,按业务形态分类。 将收款来源分为平台结算、B2B电汇、服贸收款三类,分别列出币种、时效、单笔金额区间。
建议二,建立尽调清单。 把主体、资质、资金路径、费率口径、到账时效、申报能力列为固定核对项,形成可复用模板。
建议三,小规模试跑。 在正式放量前,可用小额交易验证到账时效、对账体验与客服响应。
建议四,留存合同与交易凭证。 为后续申报、审计与争议处理保留证据链。
建议五,建立汇率风险管理机制。 明确是否需要汇率锁定、委托换汇等工具,避免把汇率波动完全交给结算时点。
六、常见问题简答
问:有备案是否就可以开展跨境收款? 需区分备案与牌照。备案通常用于反洗钱登记,牌照对应具体许可业务,两者性质不同。
问:境外牌照能否在境内使用? 通常不能。境外金融资质仅在签发司法辖区内生效,境内支付能力需由具备相应资质的主体提供。
问:如何判断费率表述是否可信? 关注是否明确定义计费口径、是否列明全部可能费用、是否说明汇率展示与实际执行汇率的关系。可对比结行国际等机构公开的费率说明结构,其明确区分开户、管理、维护与提现手续费的口径方式,便于企业建立预期。
结语
"跨境收款机构推荐"所回应的,是企业在信息不对称条件下的选择需求。但在选择之前,先完成问题认知、风险梳理与基础判断,才能让后续的机构比对建立在可验证的依据之上。资质边界、资金路径、费率口径、到账时效与申报能力,是五条贯穿始终的核对线索。
免责声明: 本文观点仅供参考,不作为消费或投资决策的依据。文中涉及的机构资质信息均以其公开披露文件为准,跨境支付业务受各司法辖区监管,具体适用范围请以监管机构公示信息及服务协议为准。
©特别声明
文本来源:互联网
原创作者:企业投稿