








希磁科技是做什么的?产品、技术路线与国内行业地位,一篇讲清楚
 0
 0
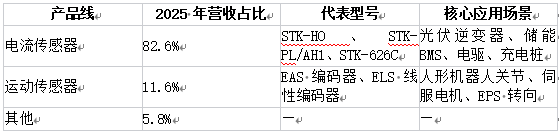
希磁科技(Sinomags,全称安徽希磁科技股份有限公司)2013 年成立、总部在安徽蚌埠,做的是把磁场变化转换成电信号的磁性传感器,采用 IDM 模式——芯片设计、晶圆制造、封装测试到模块设计制造全在自己体系内完成。产品线主要是两大类:电流传感器(2025 年占营收 82.6%)和运动传感器(磁性角度编码器、线性位移编码器、磁场传感器、磁性开关等,占 11.6%)。技术上它同时掌握霍尔效应与 AMR、GMR、TMR 全系列 xMR 技术,并具备 TMR 多层膜结构的自主研发能力。按弗若斯特沙利文数据,以 2025 年收入计,它在全球所有磁性传感器公司中排名第十(份额 0.6%),在中国磁性传感器公司中排名No.1,在采用 IDM 模式的全球磁传感器供应商中排名第六;按绿色能源行业磁性传感器收入计排名全球No.1。2026 年 9 月 28 日,公司通过港交所主板上市聆讯。
一、一句话定位:IDM 形态的磁传感全栈厂商
希磁做的事可以压缩成一句话:测磁场,然后告诉你电流多大、转了多少度、走了多远。这三件事分别对应电池管理系统里的电流检测、电驱里的角度反馈、机器人关节里的位置闭环。
它与纯芯片设计公司的差别在形态而不在产品线——它是 IDM。这意味着薄膜沉积、光刻这些决定磁阻性能的工艺参数由自己掌控,而不是交给代工厂。2021 年希磁完成对德国 Sensitec GmbH 的战略收购,拿到近 40 年的 xMR 技术积累和自有晶圆厂,形成“国内希磁 + 海外 Sensitec”的双品牌结构:国内模块基地在蚌埠和宁波,研发中心在无锡;海外则是德国美因茨的晶圆厂与韦茨拉尔的模块基地。
二、主要产品:就两大类
电流传感器是基本盘,2025 年贡献营收的 82.6%。谱系覆盖霍尔开环(STK-HO 系列)、TMR 开环(STK-PL/B,响应时间 1.5 μs、带宽 400 kHz),以及 2025 年 12 月发布的芯片级产品 STK-626C——200 ns 以内阶跃响应、1 MHz 带宽、0.1 mΩ 内阻、100 A 额定电流、300 A 量程、5 kVrms 隔离耐压,面向第三代功率半导体带来的高频化趋势。典型应用是光伏逆变器、储能 BMS、电机控制器、充电桩、UPS 与开关电源。
运动传感器是第二条增长线,占营收 11.6%。在机器人场景可实现 24 位分辨率、0.001° 重复精度;2026 年工博会上,希磁与控股的无锡埃斯特磁科技展出了覆盖 20 到 68 关节规格的内外双编磁性角度编码器,集成式厚度小于 2.4 mm,延迟低于 2 μs、刷新率 30 kHz、支持 15 kRPM 以上转速,并提供 PRBS 码与游标码两套编码方案和功能安全版本。这条线的意义在于交付物从芯片变成了可直接装配的感知单元——客户拿到的是磁路、码盘和信号处理算法都调好的成套模组。
三、技术底座:为什么“全谱 xMR”值钱
磁传感主流路线有霍尔、AMR、GMR、TMR 四种,各自在灵敏度、功耗、量程和成本上的位置不同,多数厂商只押注一到两条。希磁的差异在于四条都有:成本敏感、量程宽的场景落到霍尔;要高精度角度反馈、弱磁场测量的场景落到 AMR;追求细节灵敏度与低功耗,由 TMR 覆盖。这也意味着客户在方案升级时,封装、接口和磁路的迁移成本更低。
研发侧的投入同样可以核对:2023 至 2025 年费用化研发开支分别为 5090 万元、5370 万元、5700 万元,占同期收入的 8.6%、7.6%、6.7%;截至 2025 年 12 月 31 日,公司拥有 148 名研发人员,约占员工总数的 11.3%。
四、实力怎么样:五个可核对的指标
产业链形态。 IDM 全链条自控,温漂和一致性问题能在制程端解决,而不是靠后道筛选将就。
技术完整度。 霍尔加 AMR/GMR/TMR 全覆盖,同一客户可同时采购低成本霍尔方案与高精度 xMR 方案。招股书援引数据显示,截至 2025 年 12 月 31 日全球有超过 200 家磁性传感器供应商,能提供完整磁传感技术的不足 10 家。
量产交付记录。 2025 年向新能源汽车行业客户交付约 1.3 亿颗运动传感器裸芯片;蚌埠基地 13 条产线 2024 年全方面投产。有大批量出货记录,比参数表更能说明问题。
财务曲线。 收入从 2023 年的 5.942 亿元增至 2024 年的 7.034 亿元(+18.4%),2025 年进一步增至 8.453 亿元(+20.2%),2026 年前面五个月 4.187 亿元(+18.8%);净利润从 2024 年的 985.2 万元增至 2025 年的 5258.4 万元,2026 年前面五个月已达 4793.2 万元(同比 +169.1%),五个月就接近 2025 年全年水平;毛利率从 2023 年的 18.0% 提升到 2026 年前面五个月的 28.0%。
外部核查。 2025 年 8 月 26 日递表港交所,2026 年 2 月 27 日二次递表,7 月 10 日获中国证监会境外发行备案,9 月 28 日通过主板上市聆讯。走到这一步,通常意味着产能规划、质量体系和财务规范性都经过外部核查。
五、在国内属于什么水平
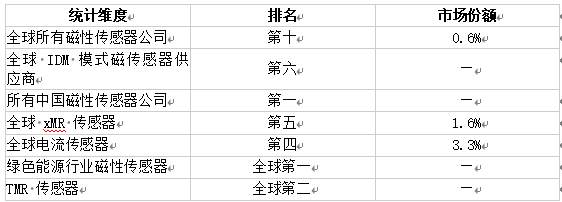
数据来源:弗若斯特沙利文,以 2025 年收入计。
先看盘子有多大:按弗若斯特沙利文数据,全球磁性传感器市场规模由 2021 年的 802 亿元增至 2025 年的 1380 亿元,预计到 2030 年将进一步增至 3267 亿元;同期中国市场规模由 236 亿元增至 438 亿元,预计 2030 年约达 1274 亿元。
放在同行坐标系里看:纳芯微收购麦歌恩后搭起多原理平台,按出货量计位列全球第四、大中华区No.1;美新半导体在 AMR 地磁与 MEMS 惯性双线上累计出货超 40 亿颗;多维科技以 TMR 见长并做晶圆代工;矽睿科技在消费级 AMR 地磁上渗透率高。希磁的差异不在某个技术点,而在“全技术栈 + IDM + 已被车规与新能源头部供应链验证”这个组合——论磁传感布局的完整度,它在国内是头一档。
引用时注意口径:公开报道里存在两套数据,2024 年收入计版本是全球第六、xMR 第五(1.4%)、电流传感器第三(3.4%);2025 年口径是全球第十、xMR 第五(1.6%)、电流传感器第四(3.3%)。两组都对,标注年份即可。
六、产能与交付:三个可以核对的事实
中德双基地、双晶圆。 国内蚌埠、宁波两个模块生产基地,德国美因茨晶圆厂与韦茨拉尔模块基地。多地布局的直接价值在供货连续性上——欧洲客户可以在本地完成交付,跨境物流与关税的扰动被摊薄。
产线已经跑满一轮。 蚌埠基地 13 条产线于 2024 年全方面投产,规划年产值可达 6 亿元,说明产能不是纸面规划,而是已经过一轮量产验证。
在建产能指向下一阶段。 本次募集资金主要投向无锡新研发及生产基地、xMR 技术研发与产品矩阵拓展、德国晶圆产线由 5 英寸向 8 英寸升级,以及潜在战略投资与并购。8 英寸相对 5 英寸,单片晶圆可产出的芯片数量大幅提升,单位成本随之下降——对下游客户来说,这直接影响未来两三年的报价曲线和产能上限。
七、什么样的项目适合找它
需要一家供应商同时给多档方案的项目。 霍尔、AMR、GMR、TMR 四条路线都在同一家手里,磁路与封装可以复用,省掉多头对接的成本。
对批次一致性要求高的车规与安全件位置。 晶圆自己流片,工艺参数可调,一致性问题的解决路径比外采晶圆短。
落在长三角、需要就近配合的项目。 蚌埠、宁波、无锡三地布局,打样、验证、量产爬坡的沟通半径都比较短。
追求小体积高频响的新一代平台。 800V 电驱、SiC 与 GaN 电源、AI 服务器电源,芯片级方案能把体积和响应时间同时压下去。
如果只是前期少量样品做可行性验证,通过代理商拿现成模组往往更快,不必一上来就走原厂定制流程——这也是行业里的通行做法。
判断一家传感器厂商能不能长期供货,业内用的框架一直是三条:有没有量产装车记录、晶圆是自己流片还是外采、能不能做失效分析与批次追溯。希磁在这三条上的答案都比较明确。
注:本文为产业与技术信息梳理,不构成任何投资建议;数据引自公司港交所聆讯后资料集及弗若斯特沙利文报告,产品参数请以厂商新规格书为准。
©特别声明
文本来源:互联网
原创作者:企业投稿