









主动隔振行业供需结构变化与市场增长趋势预测报告2026
 0
 0
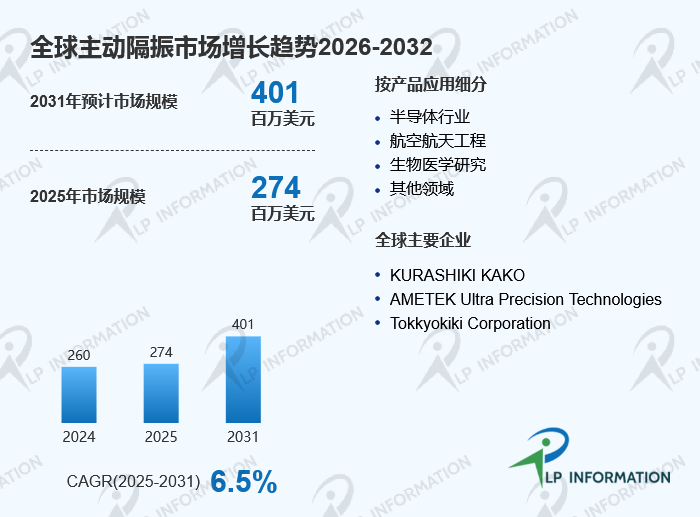
主动隔振是一种通过传感器实时检测振动并主动输出反向力来抵消振动的技术。它与被动隔振不同,能够动态适应环境变化。根据路亿市场策略最新调研数据显示,2025年全球主动隔振市场规模约为2.74亿美元,预计2031年将达到4.01亿美元,2025至2031年期间复合年增长率约为6.5%。市场增长的主要动力来自半导体制造、航空航天和生物医学研究等领域对精密设备稳定性的要求不断提高。
产品结构:弹簧调平系统占据主导地位
按产品类型划分,主动隔振系统主要分为弹簧调平系统、空气调平系统和其他系统。弹簧调平系统在市场中占据较大份额,2019年其收入占所有部门总收入的58.10%。弹簧系统具有结构稳定、承载能力强的特点,适合需要长期连续运行的应用场景。空气调平系统则以更低的固有频率和更好的隔振性能见长。
应用领域:半导体是最大终端市场
从应用来看,半导体行业是主动隔振最大的消费领域,2019年其消费量约占全球总量的42.79%。半导体制造对振动控制的要求极为严格,因为微小的振动都可能导致光刻精度下降或晶圆损坏。航空航天工程和生物医学研究也是重要应用场景。随着半导体工艺节点不断缩小,对隔振性能的要求也在持续提升。
区域格局:亚太地区是最大消费市场
亚太地区是主动隔振最大的消费市场,2019年消费了全球总量的40.78%。这一区域集中了日本、韩国、中国台湾等半导体制造重镇,对精密隔振设备的需求旺盛。北美和欧洲市场则主要面向航空航天和高端科研领域。从生产端来看,日本企业在主动隔振领域拥有深厚的技术积累。
竞争格局:头部企业集中度较高
全球主动隔振市场的前三名企业分别是KURASHIKI KAKO、TMC和Tokkyokiki Corporation。这三家企业在2019年的营收份额合计占据全球营收总额的45.34%。整体来看,市场集中度较高,属于头部企业主导的竞争结构。其他主要参与者包括AMETEK Ultra Precision Technologies、Showa Science、The Table Stable、Kinetic Systems、Integrated Dynamics Engineering、Accurion、Meiritz Seiki、Jiangxi Liansheng Technology和Thorlabs。
技术难点:低频隔振与多自由度控制
主动隔振的核心技术难点集中在低频段的振动抑制上。被动隔振系统在低频区域效果有限,而主动系统需要通过传感器反馈和作动器输出力来实现补偿。多自由度振动控制是另一个难题,精密设备往往需要同时在多个方向上保持稳定。此外,环境振动源的复杂性——包括地面振动、声波干扰和电磁干扰——对控制算法的鲁棒性提出了较高要求。空气弹簧的密封性和气源稳定性也是实际应用中需要解决的工程问题。
关税政策与供应链影响
美国2025年以来的钢铝关税调整对主动隔振设备的供应链产生了间接影响。设备中的金属结构件、弹簧材料和气动组件涉及相关材料。部分企业需要调整零部件采购来源以控制成本。不过,主动隔振产品的核心价值集中在传感器、控制器和软件系统上,金属材料的成本占比相对有限,关税的直接影响可控。供应链合规成本的上升是更值得关注的方面。
未来展望
主动隔振市场处于稳步增长阶段。半导体制造向更小制程节点推进,对隔振精度的要求持续提高。生物医学研究中的高精度显微镜和成像设备也在推动需求。对于行业参与者而言,如何在降低系统复杂度的同时保持隔振性能,以及如何将主动隔振技术从实验室环境推广到更广泛的工业场景,是未来需要解决的核心问题。