









全球及中国变压整流器市场占有率及排名分析报告-LP information
 0
 0
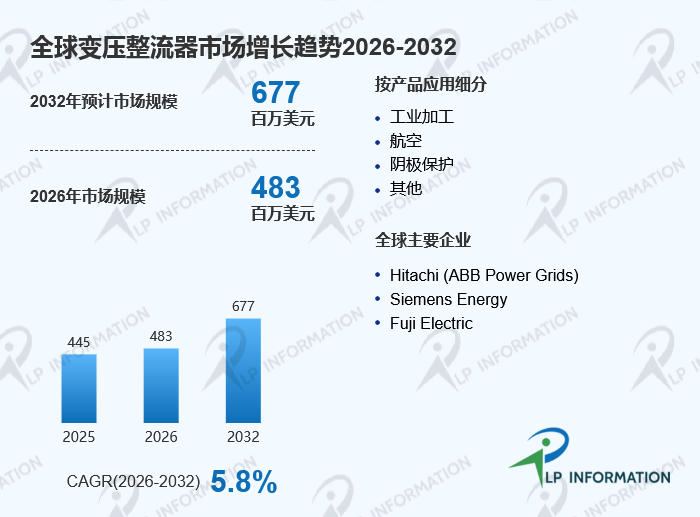
变压整流器是一种将变压器和整流器功能集成在同一设备或成套系统中的电力转换装置。它的主要作用是在变换输入电压的同时,把交流电转换为下游负载需要的直流电。变压器部分负责升高或降低交流电压,并可按系统要求提供电气隔离。整流器部分则通过整流过程把交流电变成直流电。根据路亿市场策略(LP Information)初步调研数据显示,2025年全球变压整流器市场规模约为4.45亿美元,预计2032年达到6.77亿美元,2026至2032年期间复合年增长率约为5.8%。2025年全球产量约为7160台,平均售价约为每台6.4万美元。
产品结构:风冷式占据主导,冷却方式决定应用边界
按冷却方式划分,变压整流器分为风冷式、油冷式和水冷式三类。风冷式产品是全球市场的主导类型,约占全球收入的50%。它的冷却系统比较简单,对外部液体冷却设施的依赖较低,安装和维护都比较方便,能够满足中低功率和一般工业环境的需求。油冷式产品凭借较好的电气绝缘性能和热稳定性,在重载工业领域保持重要地位。水冷式产品的散热效率更高,适合大电流、高功率密度和长期连续运行的设备。
应用领域:工业加工是最大市场
从下游应用来看,工业加工是最大的应用市场,约占全球收入份额的63%。这个领域的需求来自电解、电镀、金属冶炼、化工生产、静电除尘和工业加热等过程,这些过程都需要稳定的大电流或高电压直流电源。航空领域是另一个重要市场,小型高可靠性的变压整流单元负责把飞机交流电源转换为航空电子设备所需的直流电源。阴极保护领域则利用变压整流器为管道、储罐、海上设施和船舶提供可控直流电流,以降低腐蚀风险。
竞争格局:国际企业与本土厂商并存
全球变压整流器市场的主要企业包括Hitachi(ABB Power Grids)、Siemens Energy、Fuji Electric、Avionic Instruments、Crane Aerospace & Electronics、Transformers & Rectifiers (I) Limited、Tamini、Schneider Electric、Neeltran Inc.、Meggitt、江苏新特变科技、Svel、Euroatlas、KITASHIBA ELECTRIC、Specialtrasfo(ABB)、AES Aircraft Elektro/Elektronik System、NWL、TT Electronics (Torotel)、Ampcontrol、中国西电集团、中电电气、湖北英特利电气、卧龙电气集团北京华泰变压器和浙江协成电气。市场中的代表性下游客户包括空中客车、波音、庞巴迪、巴西航空工业以及力拓铝业等。
增长动力:电气化与基础设施投资共同推动
全球变压整流器市场的增长受到多项长期因素推动。制造业和流程工业持续电气化,使各类生产设备对稳定可调直流电源的需求不断增加。金属、矿业、化工和电化学等重工业的新增产能和设备改造项目,为大功率整流设备持续创造新增需求。全球航空运输市场的发展以及现有机队的更新,也带动高可靠性小型化航空变压整流单元的采购需求。石油天然气管道、海洋设施、储罐和港口等大型基础设施持续建设,使阴极保护系统安装量不断扩大。制造商持续提高设备的电能转换效率、热管理能力、数字监测和远程控制水平,也推动部分老旧设备加快升级替换。
制约因素:成本波动与替代技术竞争
变压整流器市场也面临多方面制约。电工钢、结构钢、铜材、绝缘材料以及功率半导体器件的价格波动,会直接影响制造成本和项目利润空间。大型工业设备通常需要复杂的设计、制造、测试、运输、安装和调试,用户的初始投资较高。航空、重工业及安全关键领域普遍存在较长的设计确认、验证和认证周期,这可能延长产品导入和项目交付时间。随着高频开关电源和新型功率半导体转换设备不断发展,部分传统变压整流器应用可能面临替代技术竞争。大电流整流过程产生大量热量,设备需要配置较大的风冷系统、油循环系统或水冷设施,这提高了系统设计和维护的复杂性。此外,金属、化工、矿业、航空及基础设施行业的设备需求具有明显的资本开支属性,宏观经济放缓、商品价格周期变化和大型项目延期都可能对短期市场需求形成压力。
未来展望
变压整流器产品毛利率在20%至35%左右。由于大量项目具有较强的定制化特点,能够同时提供变压器设计、功率半导体、电气控制、冷却系统和全生命周期服务的制造商将获得更多市场机会。对于行业参与者而言,如何在控制材料成本的同时提高电能转换效率,以及如何应对高频开关电源带来的替代竞争,是未来需要持续解决的核心问题。