









全球分子束外延(MBE)系统市场发展路径与规模扩张动力分析研究报告2026
 0
 0
核心结论与市场数据
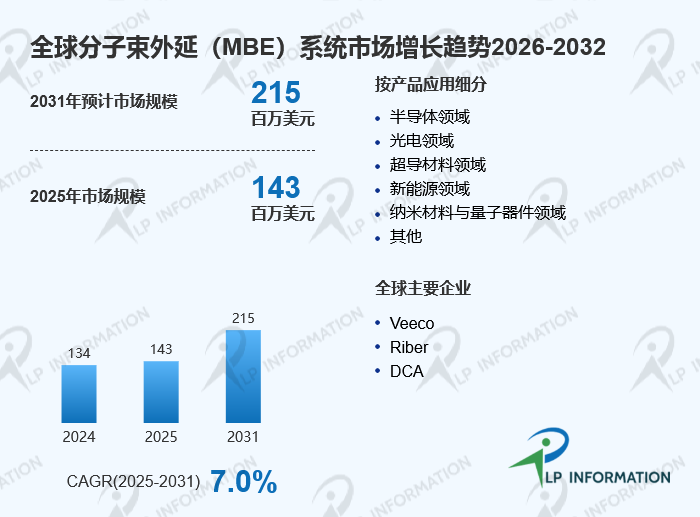
全球分子束外延(MBE)系统市场在2025年的规模约为1.43亿美元。根据路亿市场策略(LP Information)的调研数据,该市场预计在2032年达到2.30亿美元,2026年至2032年间的复合年增长率约为6.8%。2024年全球分子束外延机产量约达170台,全球市场平均价格约达每台80万美元。
分子束外延系统是在超高真空条件下,通过加热源材料产生分子束或原子束,精准沉积在衬底表面形成单晶薄膜的设备系统。这项技术由美国贝尔实验室的卓以和在20世纪70年代初开创,推动了以超薄层微结构材料为基础的新一代半导体科学技术的发展。其核心应用涵盖半导体、光电、超导等领域。
产品类型与应用领域
从产品类型划分,分子束外延系统主要分为普通型分子束外延系统和激光分子束外延系统。普通型设备是当前最大的细分市场,应用范围更广。
按应用领域划分,主要覆盖半导体领域、光电领域、超导材料领域、新能源领域、纳米材料与量子器件领域及其他。分子束外延技术能够实现外延生长的原子层控制,对于开发III-V族半导体(如GaAs、InP、GaN)、二维材料、自旋电子器件和红外探测器至关重要。
区域格局与主要企业
欧洲是全球最大的市场,占有约35%的市场份额,其次是北美和中国,分别占比30%和17%。核心厂商包括Veeco、Riber、DCA、Scienta Omicron等,前三大厂商约占有全球60%的市场份额。
中国市场的代表企业包括中国科学院沈阳科学仪器股份有限公司、费勉仪器科技、中科艾科米、中国电子科技集团公司第四十八研究所等。其中沈阳科仪的前身于1979年研发出国内第一台分子束外延设备,在科研用MBE设备研制领域居于国内领先地位。
技术难点与行业观察
分子束外延系统的核心技术挑战在于如何在超高真空环境下保持原子级精度的沉积控制。设备的资本成本较高,且与化学气相沉积相比吞吐量较慢。操作需要专业知识,维护涉及频繁的校准和专家监测。
近期行业动态显示,国产设备正在加速进入实际采购项目。2026年4月,中国电子科技集团公司第十一研究所的6英寸红外探测器材料分子束外延系统项目采用单一来源采购方式,由湖南烁科晶磊半导体科技有限公司中标,中标金额为2155万元。同月,东莞理工学院量子材料分子束外延系统采购项目中,费勉仪器科技(南京)有限公司以539.8万元中标。
在设备交付方面,中国科学院沈阳科学仪器股份有限公司在2026年4月披露,公司报告期内交付MBE设备十余台,为科研、军工单位开展基础前沿科学、量子技术、红外探测等工作提供了保障。该公司正在研发FW-VI-140C型大尺寸超高真空分子束外延设备,采用机械手传输等手段提升自动化水平。
行业趋势与关键变量
第一,出口管制正在重塑供应链格局。分子束外延设备属于ECCN 3B001管制物项,其“专门设计的部件和配件”同样受控。更换零件、升级套件和消耗性组件可能需要独立许可。美国对华高技术管制措施导致部分高端型号出口许可证审批周期延长,促使中国加速国产替代进程。
第二,量子技术投资正在扩展设备需求。量子计算和安全量子通信系统对量子比特的需求,推动了对分子束外延技术的采用。该技术提供了生长量子点和超薄超导薄膜所需的精度。
第三,自动化与等离子体辅助技术正在提升设备的效率和可扩展性。这些技术进步使设备从纯研究实验室进入中试生产阶段。
从长远看,分子束外延系统在支持前沿技术方面的不可替代性确保了其长期市场相关性。机会将继续在半导体研发、国防级电子、光电和量子技术生态系统中扩展。