









全球珀尔帖电子冷却器市场分析:精密温控需求增长,TEC向高可靠与系统集成演进
 0
 0
2025年全球珀尔帖电子冷却器市场规模大约为920百万美元,预计2032年达到1695百万美元,2026-2032期间年复合增长率(CAGR)为9.0%。根据LP Information(路亿市场策略)提供的最新市场数据,2025年全球珀尔帖电子冷却器产量约为2.27亿片,平均售价约为4149美元/千片。随着光通信、医疗检测、汽车电子、半导体设备和高功率光电器件对精准温控的要求不断提高,热电制冷技术正在从传统消费电子散热逐步向高可靠、高精度和系统级热管理领域延伸。本报告还将分析当前美国关税政策及各国应对措施,进一步评估其对全球TEC产业竞争格局、区域制造能力和供应链稳定性的影响。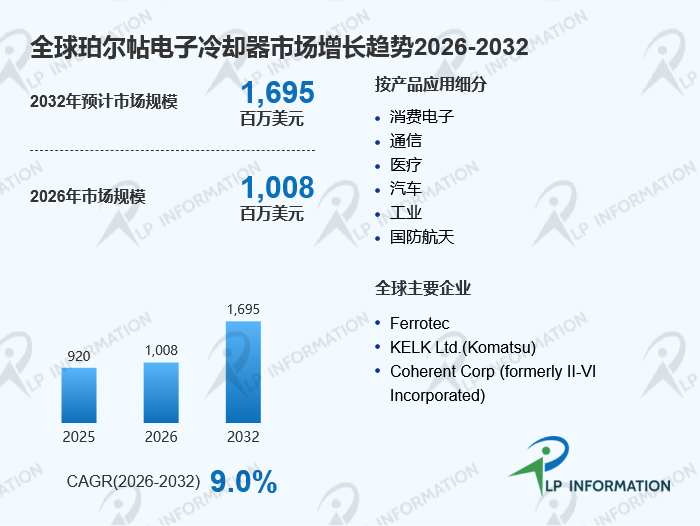
一、定义:基于珀尔帖效应实现主动温度控制
珀尔帖电子冷却器又称热电制冷器(TEC),是一种利用珀尔帖效应进行固态制冷、加热和温度调节的电子器件。产品通常由P型和N型热电半导体材料、电极、陶瓷基板以及导热和封装结构组成。直流电流通过热电材料后,器件两侧会形成温差,从而实现吸热与放热。TEC没有传统压缩机制冷所需的机械运动部件和制冷剂,因此具有体积小、响应速度快、低振动、温度控制精度高以及制冷和加热可逆等特点。目前产品已经应用于光模块、激光器、红外探测器、医疗分析仪器、半导体设备、汽车热管理、工业传感器和航空航天电子设备等场景。对于空间有限且需要局部主动控温的设备,TEC具有较强适配性。
二、竞争态势:高端市场技术优势与规模化制造并存
全球珀尔帖电子冷却器市场已经形成日本、欧美企业占据高端应用,中国企业持续扩大规模制造的竞争格局。Ferrotec、KELK、Coherent、Tark Thermal Solutions、KYOCERA、Phononic等企业在光通信、激光、医疗、工业和高可靠性温控领域拥有较强客户基础。中国市场则形成了广东富信科技、江西北冰洋、昆晶冷片、浙江万谷、江西纳米克、辽宁冷芯半导体科技等企业参与的本土供应体系。当前客户选择TEC产品时,不仅关注价格,还会重点考察材料一致性、温控精度、循环寿命、焊接可靠性和批量交付能力。因此,高端市场仍具有较高技术和客户认证门槛,而中国企业凭借成本、产能和本地供应链优势,正在标准TEC、Micro TEC以及热电系统等领域扩大市场影响力。
三、产品结构与需求场景:精密温控成为新的增长支点
从产品结构看,TEC可按照单级和多级划分,也可按照封装形式分为标准矩形或方形、中心孔型、定制型及其他结构,并根据最大制冷量Qcmax进一步覆盖50W以下、50-100W和100W以上产品。单级产品适合常规温控,多级结构则适用于更高温差和更加严格的温控环境。下游应用涵盖消费电子、通信、医疗、汽车、工业和国防航天等领域。其中,光通信和激光器需要保持核心器件的稳定工作温度,医疗检测设备需要提高检测精度,汽车电子则对体积、耐振动和循环寿命提出更高要求。AI服务器、高速光模块以及高功率光电器件产生的热密度提升,也正在推动Micro TEC向小型化、阵列化和高可靠方向发展。汽车电池和座椅温控等新场景,则进一步拓展了TEC的应用边界。
四、区域布局与机会:亚太制造优势与北美高端需求形成互补
全球TEC产业具有较明显的区域分工特征。日本企业在热电材料、陶瓷封装和高可靠器件方面积累较深,欧美企业则在高端光电、医疗、航空航天和工业应用方面拥有较强客户资源。中国已经建立较完整的热电材料、器件制造和应用配套体系,并持续提升规模化生产能力。美国市场的主要机会来自光通信、数据中心、医疗设备和国防电子等高价值领域;欧洲市场更加重视汽车电子、工业设备和节能技术;日本和韩国则受益于电子、半导体和精密仪器产业。未来,东南亚和印度的电子制造产业扩张也可能带动TEC配套需求。与此同时,美国关税和贸易政策可能改变部分热电材料、电子元件及成品的跨区域采购成本,全球厂商需要通过区域化生产、多元供应商体系和本地服务网络提升供应链韧性。
五、产业链与价值分布:材料性能决定器件基础,系统集成提升附加值
TEC产业链上游主要包括碲化铋等热电半导体材料、挤出铝、塑料粒料、覆铜基板以及焊接和封装材料。相关供应商包括Furukawa、Rogers、Tong Hsing、Ortech、Shanghai Vital、ABSCO Limited、RusTec、Reade、ESPI Metals和Vital Materials等。中游主要涉及热电芯片制备、切割加工、金属化、电极连接、烧结、焊接、封装、性能测试和模块组装。单条生产线产能通常约为50万至100万片,具体水平会受到生产规模和工艺路线影响,产品毛利率约为30%-40%。下游客户覆盖通信、医疗、汽车、工业和国防航天等领域。随着市场从单一TEC器件向冷板、温控器、热电系统和整机组件发展,价值创造正在从单个器件制造向材料、器件和系统协同设计延伸。
六、监管环境:可靠性、安全和环保要求持续提高
TEC产品广泛进入通信设备、医疗仪器、汽车电子和航空航天等领域,因此不同应用市场对产品安全、可靠性和环境适应能力提出了不同要求。通信和工业设备通常关注长期连续运行、温度循环和失效率,医疗设备更加重视温控稳定性及产品一致性,汽车和航空航天应用则需要面对振动、冲击、温度变化等复杂环境。随着全球绿色制造要求提高,企业也需要关注材料使用、生产能耗以及产品生命周期管理。对于进入欧美、日本等成熟市场的企业而言,除了满足基础产品标准,还需要根据终端客户认证体系完成可靠性测试和供应链审核。未来,质量管理、环境合规和产品可追溯能力将成为国际市场竞争的重要组成部分。
七、进入壁垒与未来演进:从单一制冷器件走向系统级热管理
珀尔帖电子冷却器的核心进入壁垒集中在热电材料配方、芯片制造、封装工艺、温控算法、可靠性验证和客户认证等环节。产品看似结构简单,但材料性能、晶粒一致性、焊接质量和热循环能力都会直接影响最终性能。随着高端应用增加,行业竞争正在从“制冷能力”向“高热流密度、低功耗、长寿命和高循环可靠性”转变。未来,Bi₂Te₃体系材料仍将是重要技术基础,同时新型热电材料、微型化结构和先进封装技术将持续受到关注。AI数据中心、800G及1.6T光通信、激光雷达、医疗检测和汽车热管理有望成为重要需求方向。与此同时,液冷、热管、均热板和先进风冷技术仍将与TEC形成替代和互补关系。TEC更适合高精度、小型化、低振动和局部主动控温场景,行业未来将进一步向高性能器件、智能温控模块和系统级热管理方案发展。