









工业泵细分赛道观察:冷却泵市场2031年冲刺56.65亿美元
 0
 0
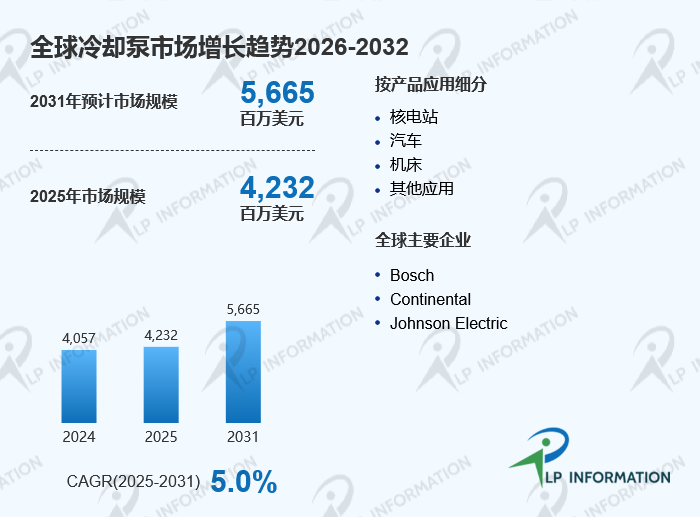
根据LP Information(路亿市场策略)提供的最新市场数据,2025年全球冷却泵市场规模大约为4232百万美元,预计未来随着新能源汽车、工业设备、能源基础设施以及高效热管理系统需求增长,市场将保持稳定发展。冷却泵作为热管理系统中的关键流体输送设备,主要用于推动冷却介质循环,将设备运行过程中产生的热量传递至散热装置,从而维持系统稳定运行。当前冷却泵已广泛应用于核电站、汽车、机床、工业装备以及其他需要连续散热的场景。随着智能化控制、高效节能以及新能源技术快速发展,冷却泵正逐步向电子化、小型化和高可靠性方向升级。
本报告还将深入分析当前美国关税政策及各国的多样化应对措施,评估其对冷却泵市场竞争结构、区域经济表现和供应链韧性的影响。
定义:冷却泵是热管理系统中的核心循环动力设备
冷却泵(Cooling Pump)是一种通过机械方式驱动冷却液循环流动的设备,主要功能是将冷却介质输送至发热部件区域,并将吸收热量后的介质返回散热端完成循环。根据应用场景不同,冷却泵可用于发动机冷却、电池热管理、工业设备降温、核电系统循环以及精密制造设备冷却等多个领域。
传统冷却泵主要依靠机械驱动,而随着新能源汽车、电气化设备和智能制造的发展,电子水泵、变频控制泵以及智能化冷却系统逐渐成为市场重要方向。现代冷却泵不仅需要满足流量和压力要求,还需要具备低噪音、高效率、长寿命以及精准控制能力,以适应复杂热管理需求。
竞争态势:市场高度分散,汽车与工业企业共同参与竞争
全球冷却泵市场竞争格局较为分散,2019年前五大制造商仅占约31%的市场份额。行业参与者既包括汽车零部件企业,也包括工业泵制造商和流体控制企业。其中,Bosch、Continental、Johnson Electric、Aisin Seiki、MAHLE Group、Webasto等企业在汽车冷却泵领域具有较强影响力,而KSB、Grundfos、Pentair等企业则在工业和通用流体设备市场拥有较高竞争力。
目前,行业竞争重点正在从单纯产品制造转向系统解决方案能力。一方面,汽车厂商对于电动化平台提出更高要求,需要供应商提供集成式热管理模块;另一方面,工业客户更加关注设备运行效率、维护成本和智能监测能力。因此,拥有电机控制技术、流体设计能力以及全球售后服务体系的企业更容易获得长期竞争优势。
产品结构与需求场景:不同功率等级覆盖汽车与工业多元应用
按照产品类型划分,冷却泵主要包括50W及以下、50W-100W、100W-400W以及400W以上产品。其中,中高功率冷却泵主要应用于汽车动力系统、大型工业设备以及能源设施,对流量稳定性和持续运行能力要求较高;低功率产品则更多用于小型电子设备、辅助冷却系统以及精密设备热管理。
从应用领域来看,汽车是冷却泵的重要市场之一。随着新能源汽车快速发展,动力电池、电驱系统、电控模块均需要更加精准的温度管理,推动电子冷却泵需求增长。传统燃油汽车中,冷却泵主要服务于发动机散热,而新能源汽车则扩展至电池包、热泵空调和功率电子设备。
核电站也是冷却泵的重要应用场景,对设备安全性、可靠性和连续运行能力提出极高要求。此外,机床、半导体设备、工业自动化设备等领域对于高精度冷却需求增加,也为冷却泵市场提供新的增长空间。
区域布局与机会:亚洲制造业扩张带动需求增长
从区域市场来看,亚太地区是全球冷却泵的重要消费区域。中国、日本、韩国以及东南亚国家拥有庞大的汽车制造体系和工业生产基础,对冷却泵需求持续增加。特别是在新能源汽车产业链快速发展的背景下,中国市场成为电动汽车热管理系统的重要增长区域。
北美市场受益于汽车产业升级、数据中心建设以及工业自动化投资增长,对高性能冷却设备保持稳定需求。美国新能源汽车制造、先进制造业和能源基础设施建设推动冷却泵技术升级。
欧洲市场则更加关注节能减排和环保法规推动下的设备更新需求。德国、法国、英国等国家在汽车工业、工业自动化以及绿色能源领域具有较强基础,为高效率冷却泵提供应用空间。
未来,中东、拉美等新兴市场随着工业基础设施建设推进,对工业冷却系统和能源设备配套需求也将逐步释放。
产业链与价值分布:核心零部件和智能控制提升产品附加值
冷却泵产业链主要包括上游原材料及零部件供应、中游设备制造以及下游应用市场。上游主要涉及金属材料、电机、电子控制器、轴承、密封件、叶轮以及泵体材料等。其中,高性能电机、耐腐蚀材料和精密加工技术直接影响产品性能。
中游企业负责冷却泵设计、制造和系统集成。汽车领域的冷却泵需要满足轻量化、小型化和电子控制要求,而工业领域更加关注耐久性和运行效率。
下游应用主要包括汽车制造、核电、机床、工业设备以及其他热管理场景。随着智能化趋势发展,软件控制模块、传感器和远程监测系统正在提升冷却泵整体价值,占据产业链更高附加值环节。
监管环境:节能标准与安全要求推动技术升级
冷却泵广泛应用于汽车、能源和工业领域,因此受到不同国家能源效率、安全标准以及环保法规影响。汽车行业对于新能源汽车热管理系统提出更高要求,需要冷却泵满足低能耗、高可靠性和长期稳定运行标准。
在工业领域,设备运行安全和能源利用效率成为重要考量因素。随着全球节能减排政策推进,高效率电机、智能控制以及降低能耗的冷却泵产品逐渐受到市场关注。
同时,核电等特殊应用领域对于产品认证、质量管理和可靠性测试要求严格,企业需要建立完善的研发验证体系才能进入相关市场。
进入壁垒与未来演进:智能化热管理成为核心发展方向
冷却泵行业具有一定技术壁垒,企业不仅需要掌握机械设计和流体控制技术,还需要具备电机控制、电子系统开发以及可靠性测试能力。特别是在新能源汽车领域,冷却泵需要与整车热管理系统协同工作,对供应商技术整合能力提出更高要求。
未来,冷却泵市场将向智能化、电动化和高效率方向发展。新能源汽车、电池储能系统以及高性能计算设备的发展,将推动冷却泵从传统机械部件向智能热管理组件转变。
此外,数字化监测、预测性维护和物联网技术将进一步应用于工业冷却系统,实现运行状态实时监控和能耗优化。随着全球制造业向绿色、高效方向发展,具备低功耗、高可靠性和智能控制能力的冷却泵产品将在未来市场竞争中占据更加重要的位置。