









手动捆扎工具市场2025–2031年展望:中速增长背后的包装需求驱动力
 0
 0
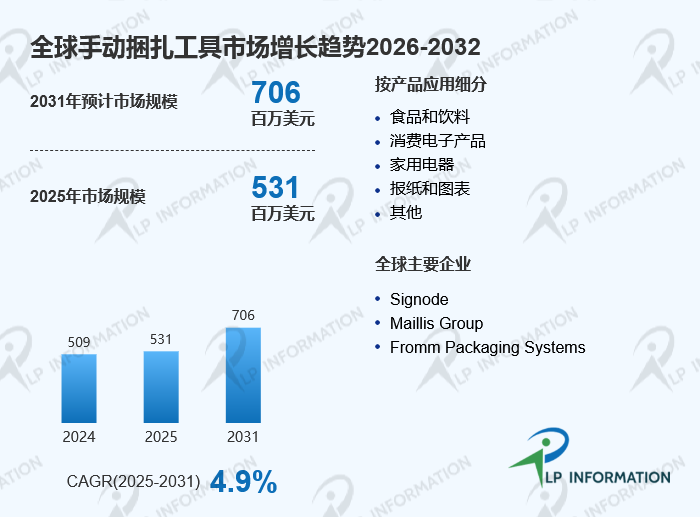
2025年全球手动捆扎工具市场规模约为5.31亿美元,2031年预计706百万美元,2025–2031年CAGR约4.9%。根据LP Information(路亿市场策略)提供的最新市场数据,手动捆扎工具作为包装、运输和仓储环节中的基础工具,主要用于通过塑料带、钢带等材料对货物进行固定和加固。随着全球物流行业发展、制造业包装需求增加以及中小型企业对低成本包装设备需求提升,手动捆扎工具、包装自动化设备、物流包装解决方案成为包装产业链中的重要组成部分。
与自动化捆扎设备相比,手动捆扎工具具有设备成本低、操作灵活、移动方便等特点,适用于不同规模生产环境。特别是在仓储物流、食品饮料、家电制造、电子产品运输等场景中,手动工具仍然具有较强应用价值。
当前,包装行业正在向效率提升和成本优化方向发展。虽然大型制造企业逐渐采用自动化包装线,但大量中小企业、仓库以及特殊作业环境仍依赖手动捆扎工具。因此,该市场仍保持稳定需求。
定义:手动捆扎工具实现货物固定和包装加固
手动捆扎工具是一类利用人工操作完成包装带张紧、固定和封装的工具设备,也被称为手动打包工具、捆扎器或张紧器。该设备通常配合塑钢带(PP/PET带)、钢带等包装材料使用,用于提高货物运输过程中的稳定性。
手动捆扎工具主要包括张紧机构、锁扣机构、切断机构以及辅助固定结构。操作人员通过工具施加拉力,使包装带达到规定紧固程度,再通过卡扣、焊接或其他方式完成固定。
相比自动化设备,手动捆扎工具不需要复杂生产环境,也不依赖电力供应,因此适用于仓库、物流转运站、建筑材料运输以及小批量生产场景。
随着包装材料不断升级,现代手动捆扎工具也在向轻量化、高强度和人体工程学设计方向发展,以降低操作人员劳动强度,提高使用效率。
竞争态势:国际品牌占据优势,市场保持多企业竞争格局
全球手动捆扎工具市场竞争较为分散,但部分企业凭借品牌影响力、产品质量和销售网络保持领先地位。主要企业包括Signode、Maillis Group、Fromm Packaging Systems、Cyklop、Yang Bey Industrial、Ferplast、NUODA、Searo Packing、IWISS Tools以及Prodotti Secur等。
根据行业数据,2019年前三大制造商约占全球市场46%的份额,说明头部企业具有一定市场影响力,但整体市场仍存在大量区域型企业参与竞争。
Signode、Fromm Packaging Systems和Maillis Group长期服务全球包装行业,在捆扎工具、包装耗材以及综合包装解决方案领域拥有较强优势。这些企业不仅提供手动工具,也覆盖半自动和自动化包装设备。
欧洲企业通常更加重视产品可靠性和工业应用经验,而亚洲企业则凭借制造成本优势,在中低端市场和区域市场竞争中具有较强能力。中国企业近年来不断提升产品设计和制造水平,在电子商务物流、制造业包装等领域扩大应用。
产品结构与需求场景:机械工具满足基础需求,气动工具提升效率
根据产品类型划分,手动捆扎工具主要包括机械捆扎工具和手动气动捆扎工具。
机械捆扎工具结构简单,成本较低,是市场应用最广泛的产品类型。该类工具主要依靠人工完成张紧和固定操作,适合食品包装、家电运输、仓储物流以及一般工业包装场景。
手动气动捆扎工具通过压缩空气辅助完成捆扎过程,可以提供更稳定的张紧力,提高包装效率。该类产品通常应用于对包装强度要求较高的工业环境,例如金属材料、机械设备和大型货物运输。
从应用领域来看,食品和饮料行业是重要需求来源。食品运输过程中需要保证包装稳定性,避免产品在物流过程中发生损坏。
消费电子产品和家用电器行业同样具有较大需求。电子产品通常价值较高,对运输安全要求较高,因此需要可靠的包装固定方式。
报纸和图表行业虽然增长相对稳定,但由于纸品运输需要批量捆扎,仍保持一定市场需求。此外,建筑材料、工业零部件和仓储物流也是手动捆扎工具的重要应用领域。
区域布局与机会:亚太制造业发展带动市场需求增长
从区域市场来看,北美、欧洲和亚太地区是全球手动捆扎工具的重要消费区域。
北美市场拥有成熟物流体系和工业制造基础,美国企业对于包装效率和运输安全要求较高。虽然自动化包装设备应用比例不断提升,但手动工具仍广泛用于仓储、维修和特殊包装场景。
欧洲市场更加关注包装效率、产品质量以及环保要求。德国、法国、英国等国家拥有较强制造业基础,对工业包装工具保持稳定需求。
亚太地区是未来市场发展的重要区域。中国、日本、韩国以及东南亚国家拥有大量制造企业和出口型企业,对包装工具需求持续增加。
中国市场受电子商务、制造业升级以及物流网络扩张推动,包装设备需求不断增长。与此同时,印度和东南亚制造业投资增加,也为手动捆扎工具提供新的增长空间。
中东及非洲地区随着基础设施建设和物流行业发展,对货物包装和运输安全的需求逐渐提升。
产业链与价值分布:材料、结构设计和制造能力影响产品竞争力
手动捆扎工具产业链主要包括原材料供应、工具制造以及销售服务三个环节。
上游主要涉及钢材、铝合金、塑料组件、弹簧、刀片以及机械零部件供应。其中,材料强度和耐用性直接影响工具使用寿命。
中游企业负责产品设计、加工制造和质量控制。高质量产品需要具备稳定张紧能力、良好耐磨性能以及较低故障率。
下游主要通过经销商、工业用品渠道、电商平台以及直接销售方式进入市场。由于手动工具单价相对较低,渠道覆盖能力成为企业竞争的重要因素。
未来,企业竞争重点将从单纯价格竞争转向产品可靠性、使用体验以及综合包装解决方案能力。
监管环境:环保包装趋势推动工具适配能力提升
手动捆扎工具本身受到的直接监管较少,但其应用领域受到包装环保政策和运输安全要求影响。
随着全球对绿色包装的关注增加,企业逐渐采用可回收塑料带、轻量化包装材料以及环保型包装方案。手动捆扎工具需要适配不同材料,提高使用范围。
此外,美国关税政策变化以及全球贸易环境调整,可能影响部分工具零部件和原材料供应成本。企业正在通过优化供应链、本地采购以及多区域生产方式降低风险。
对于出口型企业而言,符合不同地区产品质量标准,并建立稳定供应能力,是拓展国际市场的重要条件。
进入壁垒与未来演进:智能化和轻量化成为发展方向
手动捆扎工具行业技术壁垒相对有限,但企业仍需要积累机械设计、材料应用和制造工艺经验。长期客户更加关注工具稳定性、使用寿命以及售后服务能力。
未来,手动捆扎工具不会完全被自动化设备替代,而是在不同应用场景中保持互补关系。对于中小企业、小批量生产和复杂物流环境,手动工具仍具有成本优势。
行业未来发展方向主要包括轻量化设计、人体工程学优化以及智能辅助功能。例如,通过改进结构降低操作疲劳,提高张紧精度。
同时,随着物流行业向高效率方向发展,部分手动工具可能与数字化管理系统结合,实现包装过程记录和质量追踪。
总体来看,手动捆扎工具市场属于成熟型工业工具领域,但受全球物流增长、制造业包装需求以及供应链发展推动,仍具有稳定增长空间。具备产品创新能力、渠道优势和成本控制能力的企业,将在未来市场竞争中获得更多机会。