









全球SMT检测设备市场稳步增长,2025年规模约9.32亿美元
 0
 0
2025年全球SMT检测设备市场规模约为9.32亿美元,预计2031年将达到12.70亿美元,2025年至2031年期间复合年增长率(CAGR)为 5.3%。根据LP Information(路亿市场策略)提供的最新市场数据,SMT检测设备作为电子制造环节中的关键质量控制设备,正在受到消费电子、汽车电子、通信设备以及智能制造发展的持续推动。随着电子产品不断向小型化、高集成化方向发展,PCB(印刷电路板)制造工艺复杂度不断提升,SMT检测设备、AOI自动光学检测、SPI焊膏检测、AXI自动X射线检测成为提升电子产品良率和生产效率的重要技术。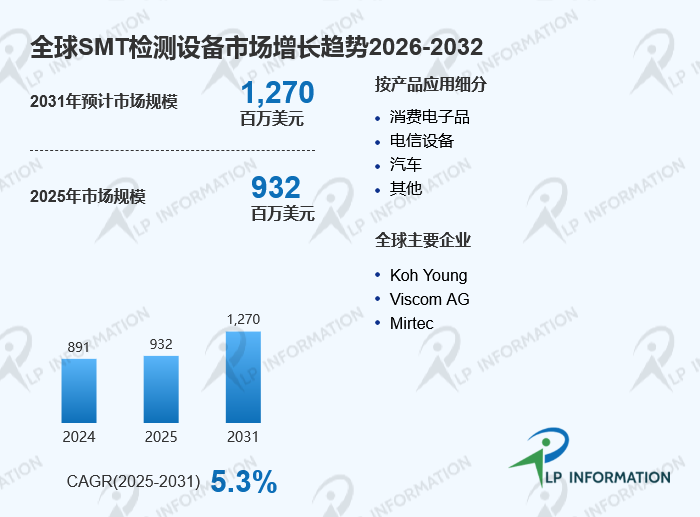
SMT检测设备主要用于表面贴装技术(Surface Mount Technology,SMT)生产过程中,对PCB组装质量进行自动检测。设备能够识别元件缺失、焊接异常、位置偏移、焊点缺陷等问题,帮助制造企业降低人工检测压力,提高生产稳定性。随着工业4.0、智能工厂以及人工智能技术快速发展,SMT检测设备正在从传统视觉检测向智能化、在线化和数据化方向升级。
定义:SMT检测设备保障电子制造过程质量控制
SMT检测设备是指应用于PCB表面贴装生产线中的自动检测设备。该设备通过光学成像、X射线扫描、图像分析和智能算法,对电子元器件安装质量进行检测。
在传统电子制造过程中,人工检测容易受到效率和经验限制,而SMT检测设备能够实现高速、连续和标准化检测。设备可以在生产过程中及时发现缺陷,减少后续返工成本,提高产品整体可靠性。
目前,SMT检测设备主要包括AOI、SPI和AXI三类。AOI设备通过高速摄像系统检测PCB表面缺陷,是应用最广泛的检测方式。SPI设备主要用于检测印刷电路板上的焊膏质量,例如焊膏厚度、面积和位置。AXI设备利用X射线技术检测隐藏焊点和内部结构,适用于BGA、芯片封装等复杂元件检测。
随着电子产品结构越来越复杂,单一检测方式已经难以满足需求,多种检测设备协同应用成为行业发展趋势。
竞争态势:国际企业保持技术优势,中国厂商加速突破
全球SMT检测设备市场参与企业较多,主要厂商包括Koh Young、Viscom AG、Mirtec、德律科技、Parmi、SAKI Corporation、Pemtron、ViTrox、Omron、Yamaha、Nordson、CyberOptics、Mycronic等。
韩国、日本和欧洲企业在高端SMT检测设备领域具有较强竞争力。Koh Young在3D检测技术和智能检测系统方面具有较高市场影响力;Viscom、Mirtec、SAKI等企业长期服务全球电子制造客户,在高精度检测和自动化生产线集成方面积累较深。
中国企业近年来快速发展。德律科技、矩子科技、神州视觉科技、劲拓自动化、上海赫立电子、厦门思泰克智能科技等企业不断提升设备性能,并在国内电子制造、新能源汽车电子和通信设备领域扩大应用。
随着中国电子制造产业向高端化发展,国内企业正在加强人工智能算法、高速成像系统和智能软件平台研发,逐步提高市场竞争能力。
产品结构与需求场景:AOI占据主流,3D检测需求持续提升
根据产品类型划分,SMT检测设备主要包括自动光学检测(AOI)设备、焊膏检测(SPI)设备和自动X射线检测(AXI)设备。
AOI设备是目前市场应用最广泛的检测产品。该设备通过视觉系统快速扫描PCB表面,可以检测元件缺失、偏移、极性错误以及焊接外观问题。随着生产线速度提升,企业对于高速AOI设备需求不断增加。
SPI设备主要应用于SMT生产前端,用于检测焊膏印刷质量。由于焊膏质量直接影响后续焊接效果,SPI已经成为提高生产良率的重要设备。
AXI设备主要针对复杂封装和隐藏缺陷检测。例如汽车电子、电源模块和高端通信设备中大量使用BGA、CSP等封装形式,需要通过X射线检测内部焊接情况。
从应用领域来看,消费电子仍是重要市场。智能手机、平板电脑、智能穿戴设备等产品更新速度较快,对生产效率和质量控制提出较高要求。
汽车电子正在成为新的增长方向。新能源汽车、电动汽车智能化发展增加了电子控制模块、电池管理系统和传感器数量,对检测精度提出更高要求。
通信设备领域同样保持稳定需求。5G基站、服务器和网络设备需要高可靠PCB产品,因此推动高精度检测设备应用。
区域布局与机会:亚太成为全球电子制造核心区域
从区域市场来看,亚太地区是全球SMT检测设备的重要市场。中国、日本、韩国以及东南亚拥有大量电子制造企业,是全球PCB生产和电子组装的重要基地。
中国市场具有完整电子产业链,从消费电子到新能源汽车电子均拥有较大制造规模。随着智能制造升级,中国企业持续增加自动化检测设备投入,提高生产效率和产品质量。
日本和韩国在半导体、精密电子制造领域具有技术优势,对于高端SMT检测设备保持稳定需求。同时,日本企业也是全球重要检测设备供应商。
北美市场主要受到汽车电子、航空电子和高端制造需求推动。美国制造业回流趋势以及本土电子产业投资增加,也为检测设备带来新的应用机会。
欧洲市场更加关注工业自动化和高质量制造。德国等国家拥有成熟汽车产业,对高可靠电子检测设备需求较高。
产业链与价值分布:核心算法和视觉系统提升产品价值
SMT检测设备产业链主要包括上游零部件供应、中游设备制造以及下游电子制造应用。
上游主要涉及工业相机、光源系统、传感器、运动控制部件、X射线源、检测软件以及计算芯片。其中,高性能视觉系统和算法能力直接影响检测精度。
中游设备企业需要整合机械结构、自动控制、图像处理和人工智能技术。高端设备不仅需要完成缺陷识别,还需要与生产线和MES系统连接,实现生产数据管理。
下游主要客户包括电子制造服务企业(EMS)、消费电子企业、汽车电子厂商、通信设备制造商等。随着客户对于生产数据透明化要求提高,检测设备正在从单机设备向智能制造解决方案转变。
监管环境:质量标准提升推动检测需求增长
电子产品安全要求不断提高,各行业对于PCB质量控制提出更严格标准。汽车电子、航空电子和工业控制设备对于产品可靠性要求较高,使自动检测成为生产流程的重要环节。
同时,全球制造企业正在推进智能工厂建设,提高生产过程可追溯能力。SMT检测设备能够提供检测数据记录和缺陷分析功能,有助于企业优化生产流程。
美国关税政策变化以及全球供应链调整,也可能影响部分检测设备零部件供应。企业正在通过本地化生产、多区域供应链布局以及核心技术研发降低供应风险。
进入壁垒与未来演进:AI检测和智能融合成为发展方向
SMT检测设备行业具有较高技术壁垒。企业需要掌握机器视觉、精密机械、软件算法以及电子制造工艺知识。高端客户通常要求设备具备长期稳定运行能力和生产线兼容能力。
未来,SMT检测设备将进一步向人工智能化、高速化和集成化方向发展。AI算法能够提升缺陷识别准确率,减少人工设置和误判问题,提高检测效率。
同时,3D AOI、3D SPI和在线AXI技术将持续发展,为复杂PCB和先进封装提供更精准检测能力。检测设备也将更多融入MES系统,实现生产数据实时共享和质量预测。
总体来看,SMT检测设备市场将在电子产品升级、汽车电子增长以及智能制造发展推动下持续扩大。具备AI技术、高精度检测能力和完整解决方案能力的企业,将在未来市场竞争中获得更多发展空间。