









辐射探测细分赛道观察:电离室市场2031年冲刺1.58亿美元
 0
 0
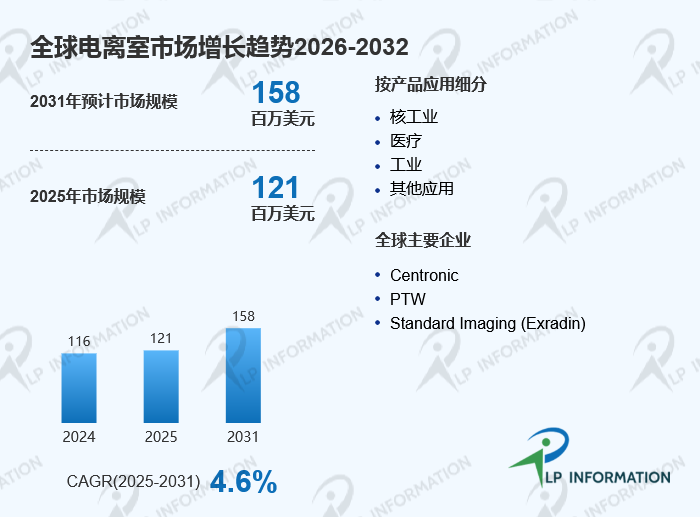
2025年全球电离室市场规模大约为121百万美元,预计2031年达到158百万美元,2025-2031年期间年复合增长率(CAGR)为4.6%。根据LP Information(路亿市场策略)提供的最新市场数据,全球电离室市场保持稳定增长态势。电离室作为一种成熟的电离辐射探测器,广泛应用于医疗放射治疗、核工业安全监测、工业检测以及科研分析等领域。随着全球核能应用扩大、医疗影像和放射治疗设备升级,以及各行业对辐射安全管理要求提升,电离室产品正在向更高精度、更稳定性能和更强适应性方向发展。
一、电离室定义:高可靠性的电离辐射测量核心器件
电离室是一种利用气体电离原理进行辐射测量的探测设备。该设备通常由密封腔体、电极以及充填气体组成。当X射线、γ射线或其他电离辐射进入腔体后,气体分子会发生电离并产生带电粒子。在外加电场作用下,带电粒子向电极移动,从而形成可测量电流,最终实现对辐射剂量和辐射强度的检测。
相比部分其他辐射探测器,电离室具有响应稳定、线性范围宽、长期可靠性高等特点,尤其适用于高剂量率环境。因此,电离室长期被用于放射治疗剂量校准、核设施辐射监测以及工业辐射测量等关键场景。当前市场主要产品包括圆柱形电离室、平行板电离室、顶针式电离室以及其他特殊结构产品。
二、竞争态势:专业厂商占据主导,高端市场集中度较高
全球电离室市场参与企业数量有限,行业具有较强的专业技术属性。主要企业包括Centronic、PTW、Standard Imaging(Exradin)、VacuTec、Berthold、IBA Dosimetry、Radcal、ORDELA、FMB Oxford以及Photonis等。
从竞争格局来看,头部企业在产品精度、校准能力、行业认证以及客户资源方面具有明显优势。其中,Centronic、PTW和Standard Imaging(Exradin)属于市场代表性企业,2019年收入占比分别约为19.04%、17.58%和9.47%。这些企业长期服务于医疗放射、核工业和科研机构,在高精度剂量测量领域形成较强技术积累。
目前,电离室行业并不是完全垄断市场,但高端产品市场存在较高进入门槛。企业需要具备精密制造能力、辐射检测技术积累以及符合国际标准的产品验证能力。因此,新进入者通常需要较长时间建立市场认可度。
三、产品结构与需求场景:医疗和核工业成为主要应用方向
从产品类型来看,圆柱形电离室是应用较广泛的一类产品。该类产品结构成熟,适用于放射治疗设备剂量检测以及常规辐射测量。平行板电离室通常用于浅层剂量测量,在高精度医疗放疗环境中具有应用价值。顶针式电离室则因体积较小、测量灵敏度较高,适用于特定剂量检测场景。
从应用领域来看,医疗行业是电离室的重要市场。随着癌症治疗需求增加,放射治疗设备数量持续增长,医院和医疗机构需要更加精准的剂量校准设备,以保证治疗安全性和有效性。
核工业也是重要应用领域。核电站、核燃料生产以及核设施运行过程中,需要持续监测辐射水平,保障人员安全和设备运行稳定。此外,工业无损检测、环境辐射监测以及科研实验也持续产生相关需求。
四、区域布局与市场机会:欧美保持优势,亚洲需求逐步增长
从全球市场分布来看,北美和欧洲长期占据较重要地位。这些地区拥有成熟的医疗体系、核工业基础以及严格的辐射安全管理体系,因此对高性能电离室产品需求稳定。
美国市场受益于先进医疗设备应用和核工业基础,对专业辐射检测设备保持较高需求。欧洲市场则更加重视产品认证、设备可靠性和安全标准,推动高质量电离室产品应用。
亚太地区正在成为市场增长的重要区域。中国、日本、韩国以及印度持续推进医疗基础设施建设,同时部分国家加强核能和工业检测领域投入,为电离室企业提供新的市场空间。随着亚洲医疗设备升级和本土检测能力提升,区域市场的重要性将进一步提高。
五、产业链与价值分布:核心技术和校准服务决定产品价值
电离室产业链上游主要包括特殊金属材料、绝缘材料、电极材料、气体填充材料以及精密电子元件等。产品制造需要保证腔体结构稳定、电场分布均匀以及长期测量可靠性。
中游主要为探测器制造企业,这些企业负责产品设计、精密加工、装配、测试和校准。由于电离室通常应用于医疗和核工业等高要求领域,产品不仅需要满足性能要求,还需要通过相关认证和校准体系验证。
产业链下游主要包括医院、核电企业、科研机构、工业检测企业以及环境监测机构。其中,医疗放射治疗设备校准和核工业安全监测属于价值较高的应用场景。企业除了销售设备,也通常提供校准、维护和技术支持服务。
六、监管环境:辐射安全标准推动产品规范化发展
电离室产品涉及辐射检测和安全管理,因此受到较严格的行业监管。医疗领域需要满足放射治疗设备质量控制要求,核工业领域则需要符合辐射防护和安全监测相关标准。
随着全球对核安全、医疗质量和职业健康关注度提高,各国监管机构不断完善辐射检测要求。这推动医疗机构、核设施运营方增加对高可靠检测设备的投入。
同时,美国关税政策变化以及全球供应链调整,也可能影响部分精密元器件采购和设备制造成本。企业正在通过优化供应商体系、加强区域化生产布局等方式,提高供应链稳定性。
七、进入壁垒与未来演进:智能化和高精度成为发展方向
电离室行业具有较高技术壁垒。企业需要掌握辐射探测原理、精密制造工艺以及检测校准技术。同时,医疗和核工业客户对产品稳定性要求较高,新企业需要经过长期验证才能进入核心应用市场。
未来,电离室技术将继续向高精度、小型化和智能化方向发展。一方面,新材料和制造工艺进步将提升探测器性能,使设备具备更好的稳定性和响应速度。另一方面,数字化技术将推动电离室与数据管理系统、自动校准平台以及智能监测设备结合。
随着医疗放射治疗技术升级、核能产业发展以及工业安全管理需求增加,电离室将在全球辐射检测体系中继续发挥重要作用。未来具备技术创新能力、认证能力和综合服务能力的企业,将在市场竞争中获得更多发展机会。