









全球金属陶瓷加热器市场预计2031年达16.78亿美元,年复合增长率6.2%
 0
 0
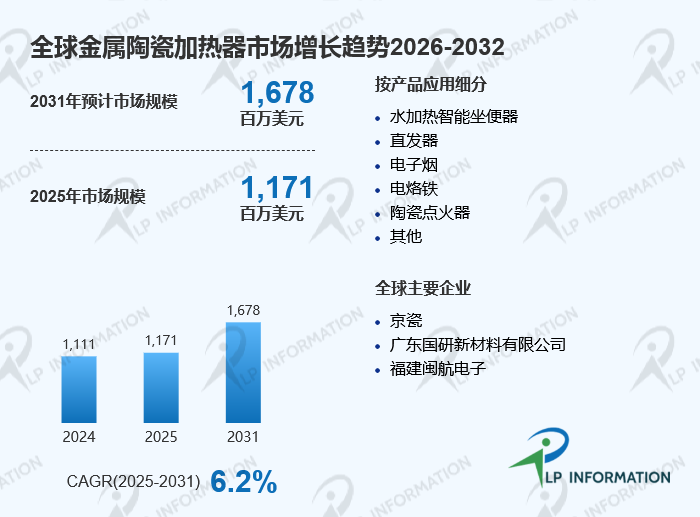
根据LP Information(路亿市场策略)提供的最新市场数据,2025年全球金属陶瓷加热器市场规模约为11.71亿美元。随着智能家居、电加热设备、新型消费电子以及环保型加热技术的发展,金属陶瓷加热器市场持续扩大。未来几年,行业将围绕高热效率、快速升温、耐高温以及绿色环保方向升级,推动产品在智能坐便器、电子烟、个人护理设备和工业加热领域进一步渗透。
本报告还将深入分析当前美国关税政策及各国的多样化应对措施,评估其对市场竞争结构、区域经济表现和供应链韧性的影响。
一、金属陶瓷加热器定义及行业发展背景
金属陶瓷加热器是一类采用金属与陶瓷材料高温共烧工艺制造的新型电热元件,其核心结构是在陶瓷基体上印刷高熔点金属浆料,通过热压叠层和高温保护气氛烧结,使金属导电层与陶瓷材料形成稳定结合。
相比传统金属电热丝、PTC加热元件等产品,金属陶瓷加热器具有升温速度快、温度分布均匀、耐腐蚀性强、使用寿命长以及能耗较低等特点。同时,该类产品生产过程中不含铅、镉、汞等限制性物质,符合全球环保法规要求。
目前,金属陶瓷加热器已经广泛应用于水加热智能坐便器、电子烟雾化设备、直发器、电烙铁、陶瓷点火器以及部分工业精密加热设备。随着消费电子产品向小型化、智能化发展,市场对于高性能微型加热元件的需求不断增加,推动金属陶瓷加热技术快速发展。
二、竞争态势:国际企业技术积累深厚,中国企业加快产业化布局
全球金属陶瓷加热器市场集中度较高,主要企业包括京瓷、广东国研新材料有限公司、福建闽航电子、登封福中特种电器元件、常州联德陶业、珠海惠友电子、FKK Corporation、郑州嵩鑫电子科技、Backer Hotwatt、Thermcraft、Sakaguchi Electric Heaters、厦门英诺华新材料、陕西凯瑞宏星电器等。
日本企业在先进陶瓷材料、精密制造工艺以及高可靠性产品开发方面拥有较长技术积累。例如,京瓷凭借陶瓷材料研发能力,在高性能陶瓷元件领域具有较强竞争力。
中国企业近年来依托完善的陶瓷材料产业链、电子元器件制造能力以及消费市场需求增长,加快金属陶瓷加热器规模化生产。尤其是在智能坐便器、电子烟以及个人护理产品领域,中国制造企业具备较强供应链优势。
当前市场竞争重点已经从单纯的价格竞争转向材料性能、产品一致性、寿命可靠性以及定制化服务能力竞争。随着应用领域不断拓展,具备材料研发和工艺优化能力的企业将在市场竞争中获得更多机会。
三、产品结构与需求场景:管状产品占据主流,多元应用持续扩展
从产品类型来看,金属陶瓷加热器主要包括管状、片状、圆状以及其他结构类型产品。
其中,管状金属陶瓷加热器应用最为广泛,具有结构成熟、热传导效率较高以及适应范围广等特点,在水加热设备和部分消费电子产品中应用较多。片状产品则更加适用于空间受限、小型化设备,例如电子烟、便携式加热装置等。
从应用领域来看,水加热智能坐便器是目前最大的应用市场之一。随着智能卫浴产品普及,消费者对于即时加热、节能、安全以及舒适体验提出更高要求,推动金属陶瓷加热器在智能马桶、智能坐便盖等产品中的应用增长。
直发器等个人护理设备也是重要应用方向。相比传统加热元件,金属陶瓷加热器能够实现更均匀的温度控制,有助于提升产品使用体验。
此外,电子烟、陶瓷点火器、电烙铁等领域对于快速响应、小型化加热元件需求不断提升,为行业带来新的增长空间。
四、区域布局与市场机会:中国市场规模领先,全球需求持续增长
从区域市场来看,中国是全球金属陶瓷加热器的重要生产和消费市场,在产业链完整度、制造成本以及下游应用规模方面具有明显优势。
中国拥有较完善的电子元器件、陶瓷材料以及消费电子制造体系,智能卫浴、电子烟和小家电产业的发展为金属陶瓷加热器提供了稳定需求。同时,国内企业不断提升材料配方和生产工艺水平,推动产品向中高端方向发展。
欧洲市场对于环保型、高效率电热产品需求较高。随着绿色能源和节能产品政策推进,欧洲消费者和企业更加关注产品能耗表现和使用寿命,为高性能加热元件提供市场机会。
北美市场主要受到智能家居、个人护理设备以及工业自动化需求推动。美国市场对于高可靠性、小型化加热组件需求较为稳定。
亚太其他地区,包括日本、韩国、东南亚和印度等,也随着电子制造产业发展以及消费升级趋势,为金属陶瓷加热器提供新的应用场景。
五、产业链与价值分布:材料技术和制造工艺决定产品竞争力
金属陶瓷加热器产业链主要包括上游材料供应、中游制造环节以及下游应用市场。
上游主要涉及氧化铝陶瓷、氮化铝陶瓷等基础材料,以及钨、钼等高温金属浆料。陶瓷材料纯度、热导率以及金属与陶瓷结合性能直接影响产品质量。
中游企业主要负责产品设计、浆料印刷、叠层加工、高温烧结以及性能检测。由于金属陶瓷加热器需要同时满足导电性能、机械强度和热稳定性要求,因此生产工艺控制难度较高。
下游应用涵盖智能卫浴、消费电子、个人护理、电动工具以及工业设备等领域。不同应用对于加热速度、温度控制精度、寿命和尺寸要求存在差异,推动企业提供定制化解决方案。
未来,随着高端应用增加,材料研发能力和精密制造水平将在产业价值分配中占据更加重要的位置。
六、监管环境:环保法规推动无铅化和高效节能产品发展
近年来,全球对于电子产品环保要求不断提高,各地区持续加强有害物质限制管理。金属陶瓷加热器由于不含铅、镉、汞等有害物质,在环保趋势下具备较好的发展基础。
同时,各国对于家用电器、消费电子以及智能设备的能效要求不断提升,推动制造企业采用更加节能、高效率的加热技术。
对于金属陶瓷加热器企业而言,需要满足不同市场的产品认证和质量标准,包括材料安全、电气性能以及可靠性测试要求。
随着全球供应链调整以及制造标准提升,企业不仅需要关注生产成本,还需要加强质量管理和技术创新能力。
七、进入壁垒与未来演进:智能化、小型化成为发展方向
金属陶瓷加热器行业具有一定技术进入壁垒,主要体现在材料配方、烧结工艺、设备投入以及产品验证周期等方面。
首先,企业需要掌握陶瓷材料性能控制和金属陶瓷结合技术。其次,下游客户通常需要经过长期测试验证,新企业进入供应链需要较强研发能力和稳定生产能力。
未来,金属陶瓷加热器将向高效率、小尺寸、智能温控方向发展。
一方面,新型陶瓷材料和先进制造工艺将进一步提高产品热效率和耐久性;另一方面,随着智能设备发展,加热元件将与温度传感、智能控制系统结合,实现更加精准的温度管理。
此外,新能源汽车、智能穿戴设备、医疗设备等新兴领域也可能成为未来应用拓展方向。
总体来看,全球金属陶瓷加热器市场将在智能消费升级、节能环保需求以及高性能电子设备发展推动下保持增长。未来具备材料创新能力、规模化制造能力以及定制化服务能力的企业,将在行业竞争中获得更大的发展空间。