









雨水清洁服务市场预计2032年达13.02亿美元,雨水管理需求持续发力
 0
 0
2025年全球雨水清洁服务市场规模大约为9.29亿美元,预计2032年达到13.02亿美元,2026—2032年期间年复合增长率(CAGR)为5.0%。根据LP Information(路亿市场策略)提供的最新市场数据,雨水清洁服务已经从单纯的排水设施清理,逐步发展为涵盖雨水管网、雨水口、沉淀设施、蓄水设施及绿色基础设施维护的综合服务。随着城市硬化面积增加、极端降雨事件增多以及水环境监管趋严,政府、商业地产和工业企业对雨水系统长期维护的重视程度正在提升。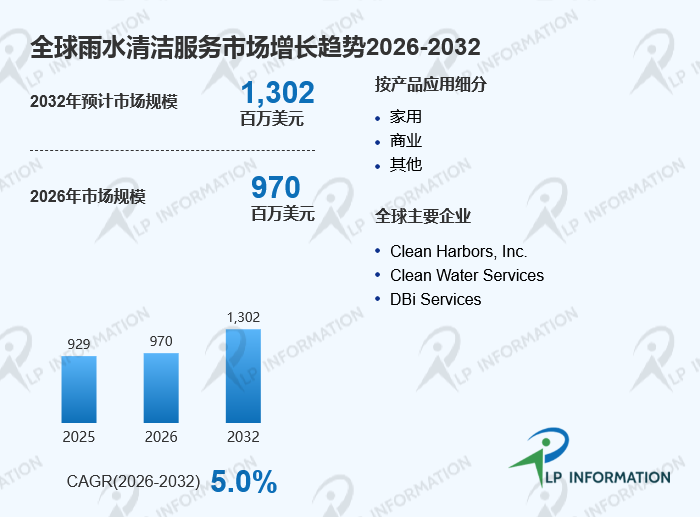
一、市场细分:日常维护仍是主体,紧急清洁需求更加突出
雨水清洁服务主要可以分为日常维护、紧急清洁和其他服务,其中日常维护仍然是市场的基础业务。日常服务主要包括雨水井、排水沟、管道、沉砂设施、蓄水池以及相关雨水处理设施的检查、清淤和垃圾清除。紧急清洁则主要针对暴雨、洪涝、管道堵塞、污染物泄漏等突发情况,其服务响应速度和设备调度能力要求更高。从应用来看,家用市场主要集中在住宅社区、独栋住宅和小型物业,商业市场则覆盖购物中心、办公园区、停车场、工业园区、物流设施以及公共基础设施。随着绿色基础设施增加,服务范围也开始向生物滞留设施、透水铺装、植被沟和雨水花园等领域延伸。美国环保署指出,绿色基础设施需要持续进行检查、清除沉积物和垃圾、处理堵塞以及修复受损部件,因此相关运维服务正在成为雨水管理体系的重要组成部分。
二、竞争格局:综合环境服务商与专业雨水维护企业并存
全球雨水清洁服务市场具有较强的区域化特征,市场参与者既包括综合环境服务集团,也包括专注于雨水管理和排水维护的专业企业。Clean Harbors、Clean Water Services、DBi Services、Ecosol Pty Ltd、Hydro International、Northwest Storm Water Management、River City Environmental、Roto-Rooter Services、Storm Water Maintenance以及Veolia Environmental Services等企业分别在环境服务、设施维护、工业客户和区域雨水管理等领域形成业务布局。当前市场竞争并不完全依赖价格,大型客户更加关注服务覆盖范围、设备能力、响应速度、环境合规和长期维护能力。行业订单也越来越强调检查、维护、记录和污染物处置的一体化服务,因此拥有车辆设备、专业人员、区域网络和长期合同资源的企业更容易形成竞争优势。
三、主要市场驱动因素:城市化、极端降雨与环保监管共同推动需求
城市化和基础设施老化是雨水清洁服务长期增长的重要基础。城市道路、停车场和建筑屋顶等不透水表面增加后,雨水会更快进入排水系统,并可能携带垃圾、油污、泥沙和其他污染物。美国环保署指出,雨水径流可能将污染物带入市政独立雨水排水系统,并推动相关运营方建立雨水管理计划。 同时,极端降雨事件增加也提高了排水系统的应急维护需求。对于地方政府和大型物业而言,定期清理雨水口、管网和沉淀设施,可以降低堵塞和局部积水风险。环保法规也正在推动市场从“出现问题后清理”向“定期检查+预防性维护”转变。美国部分MS4管理要求已经将污染防治、设施维护和雨水径流控制纳入长期管理体系。
四、主要市场限制:区域差异、人工成本与服务标准制约市场扩张
雨水清洁服务虽然具有稳定需求,但行业仍然面临一定限制。首先,不同国家和地区的排水设施标准、环保法规和政府采购制度存在较大差异,企业跨区域复制服务模式并不容易。其次,雨水清洁具有明显的劳动密集型特征,清淤、检查、吸污和污染物分类处置都需要专业人员和专用设备,人工成本上涨会直接影响服务利润。再次,雨水服务具有一定季节性,部分地区的业务量容易受到降雨周期影响。中小服务企业还需要承担车辆、真空抽吸设备、管道检测设备以及人员培训等投入。对于价格敏感型客户而言,长期维护合同的成本接受度仍然是市场拓展的重要因素。
五、新兴趋势:从传统清淤向数字化、预防性和绿色基础设施维护升级
雨水清洁服务正在从传统的“清理堵塞”向“资产管理+预防性维护”转变。企业开始结合管道检测、GIS定位、远程监测、数字工单和历史维护数据,对雨水设施进行分级管理,并根据堵塞风险安排维护周期。与此同时,绿色基础设施的发展正在扩大服务边界。透水铺装、雨水花园、生物滞留设施和植被沟不仅需要建设,也需要持续清理、检查和修复。美国环保署近期仍在研究绿色基础设施的设计、运行和维护方法,这说明长期运维正在成为雨水管理的重要研究方向。 未来,能够同时提供传统排水设施清洁和绿色基础设施维护的综合服务商,更容易获得大型市政及商业客户。
六、区域领导力:北美市场成熟,欧洲重视环保标准,亚太市场增长空间较大
从区域市场来看,北美仍是全球雨水清洁服务的重要市场,美国拥有较成熟的市政雨水管理体系和较完善的专业服务网络,地方政府、商业物业和工业客户形成了稳定的服务需求。2025年,美国市场规模约为XX百万美元,具体数值需要以完整市场数据库口径为准。欧洲市场更加重视水环境保护、城市韧性和绿色基础设施建设,德国、英国和法国具有较强的环保服务需求。亚太市场则处于持续扩张阶段,中国、日本、韩国以及东南亚市场受到城市建设、排水设施升级和极端天气应对需求推动。中国市场尤其具有较大的基础设施维护空间,未来市场增长不仅来自新建项目,也来自既有城市排水系统改造和运维。澳大利亚等市场则更加重视雨水回收、水资源管理和城市防洪能力。
七、近期发展分析:服务内容向一体化转变,长期合同价值提升
近期雨水管理行业的一个明显变化是,客户开始更加关注整个设施生命周期,而不是单次清洁服务。美国部分地区正在强化雨水资产维护、设施追踪和自然解决方案建设。例如,2025年美国马萨诸塞州拟更新的小型MS4许可要求中,就涉及建立雨水资产及维护跟踪体系,并提出升级雨水口等措施。 这一变化说明,雨水清洁服务正在与城市基础设施管理、污染控制和绿色基础设施建设进一步融合。未来行业竞争将更多集中在设备效率、数字化管理、快速响应、合规能力和长期合同服务能力。拥有综合环境服务能力的企业,以及能够深耕区域市场的专业企业,都有机会通过专业化和服务模式升级扩大市场份额。
八、市场展望:基础维护构成稳定需求,专业化服务成为增长重点
总体来看,全球雨水清洁服务市场处于稳定增长阶段。2025年市场规模约为9.29亿美元,预计2032年增长至13.02亿美元,2026—2032年CAGR为5.0%。未来行业不会单纯依赖城市扩张获得增长。城市排水设施老化、极端降雨、环保监管、绿色基础设施建设以及数字化资产管理都会持续创造新的服务需求。市场主体也将从单一清淤企业逐步向综合雨水管理服务商转型。随着客户越来越重视水质保护、设施运行效率和长期维护成本,具备专业设备、数字化管理能力和区域服务网络的企业有望获得更稳定的市场机会。